Vous connaissez Apple, NVIDIA ou AMD. Vous avez probablement, à portée de main, un produit conçu par l’une d’elles. Le nom de l’entreprise qui fabrique physiquement leurs processeurs les plus avancés vous dit sans doute beaucoup moins : Taiwan Semiconductor Manufacturing Company, TSMC.
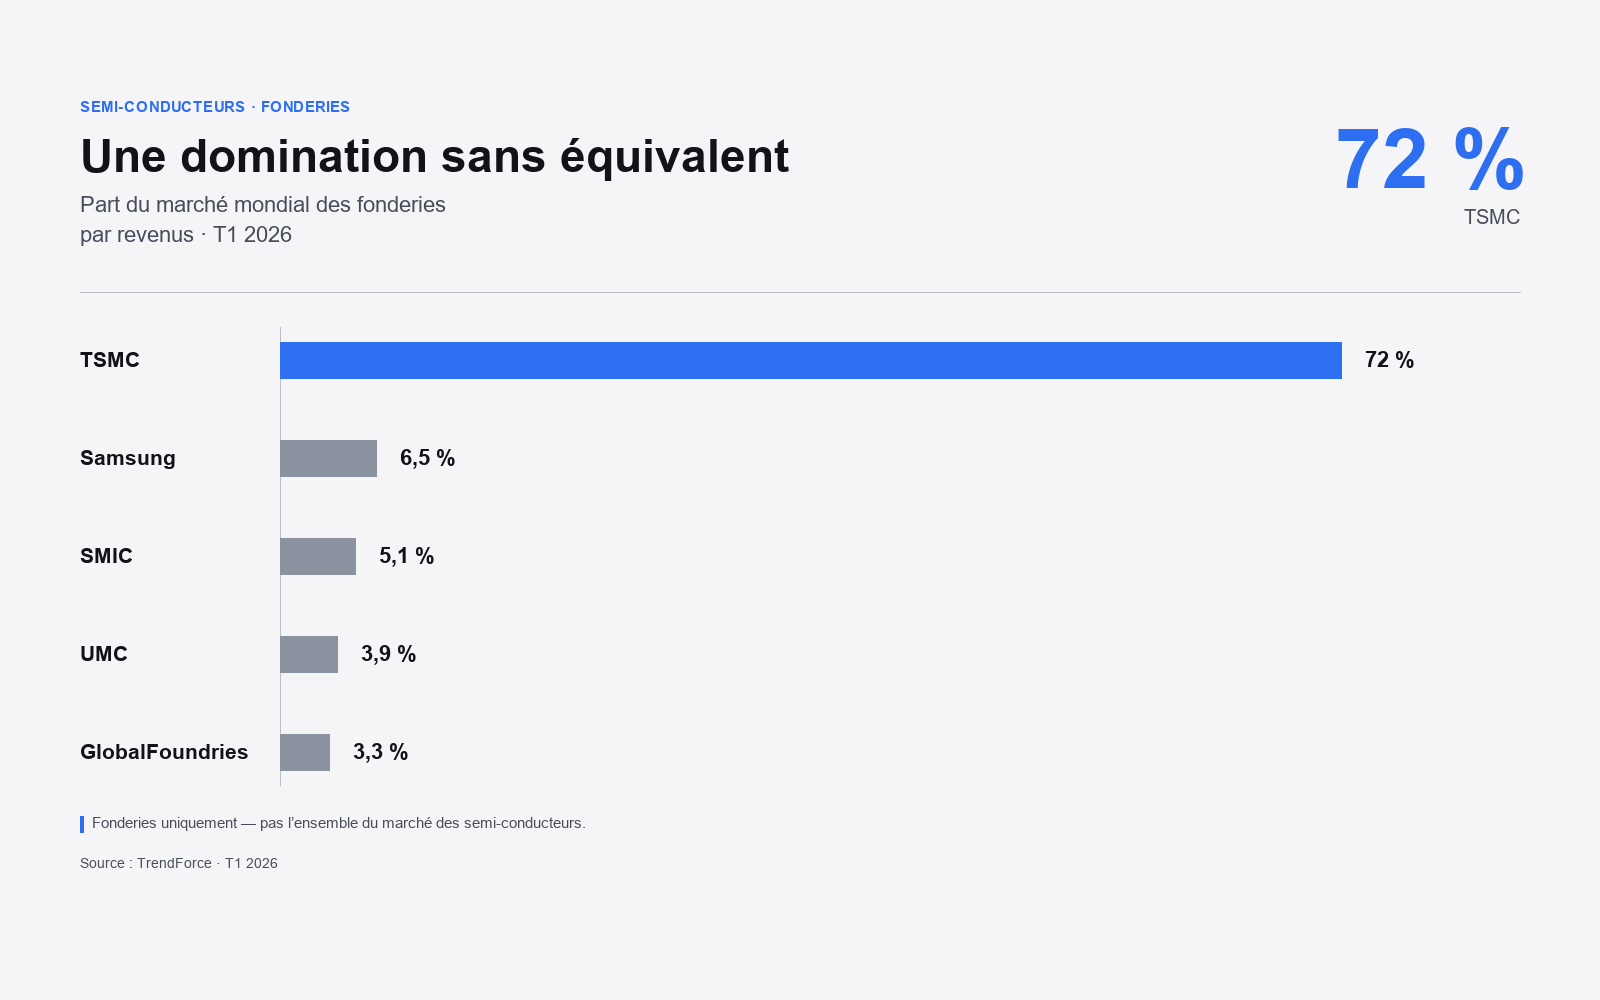
C’est le paradoxe de cette société taïwanaise. Presque absente du vocabulaire du grand public, elle est devenue un passage quasi obligé de l’informatique moderne. Au premier trimestre 2026, TSMC détenait environ 72 % du marché mondial des fonderies, mesuré par revenus, selon le cabinet TrendForce, une part portée à 72,5 % au deuxième trimestre ; un cabinet concurrent, Counterpoint, sur un périmètre un peu différent, aboutit à environ 73 % au deuxième trimestre 2026.
Ce chiffre appelle une précision immédiate. 72 % ne signifie pas que TSMC fabrique 72 % des puces de la planète. Il s’agit de sa part du marché des fonderies — les entreprises qui gravent des puces pour le compte d’autres sociétés —, mesurée en chiffre d’affaires.
Comment une entreprise presque inconnue du grand public est-elle devenue ce point de passage ? La réponse ne tient pas à une technologie que personne d’autre ne comprendrait. Elle tient à un choix de modèle fait il y a près de quarante ans, et à ce que ce choix a permis d’accumuler depuis.
Encadré — 72 %, mais 72 % de quoi ?
Deux marchés sont souvent confondus. Le marché des fonderies — les entreprises qui fabriquent pour le compte de tiers — où TSMC pèse environ 72 % des revenus au premier trimestre 2026 (TrendForce). Et le marché des semi-conducteurs dans son ensemble — qui inclut la mémoire, l’analogique, les capteurs, produits en grande partie par d’autres — où TSMC est loin de la majorité. Aucune de ces mesures ne dit « TSMC fabrique la majorité des puces du monde ».
L’idée qui a changé l’industrie des semi-conducteurs
En 1987, Morris Chang fonde TSMC à Hsinchu, à Taïwan. Le capital de départ, environ 220 millions de dollars, provient pour près de la moitié du fonds de développement de l’État taïwanais et pour un peu plus d’un quart du néerlandais Philips.
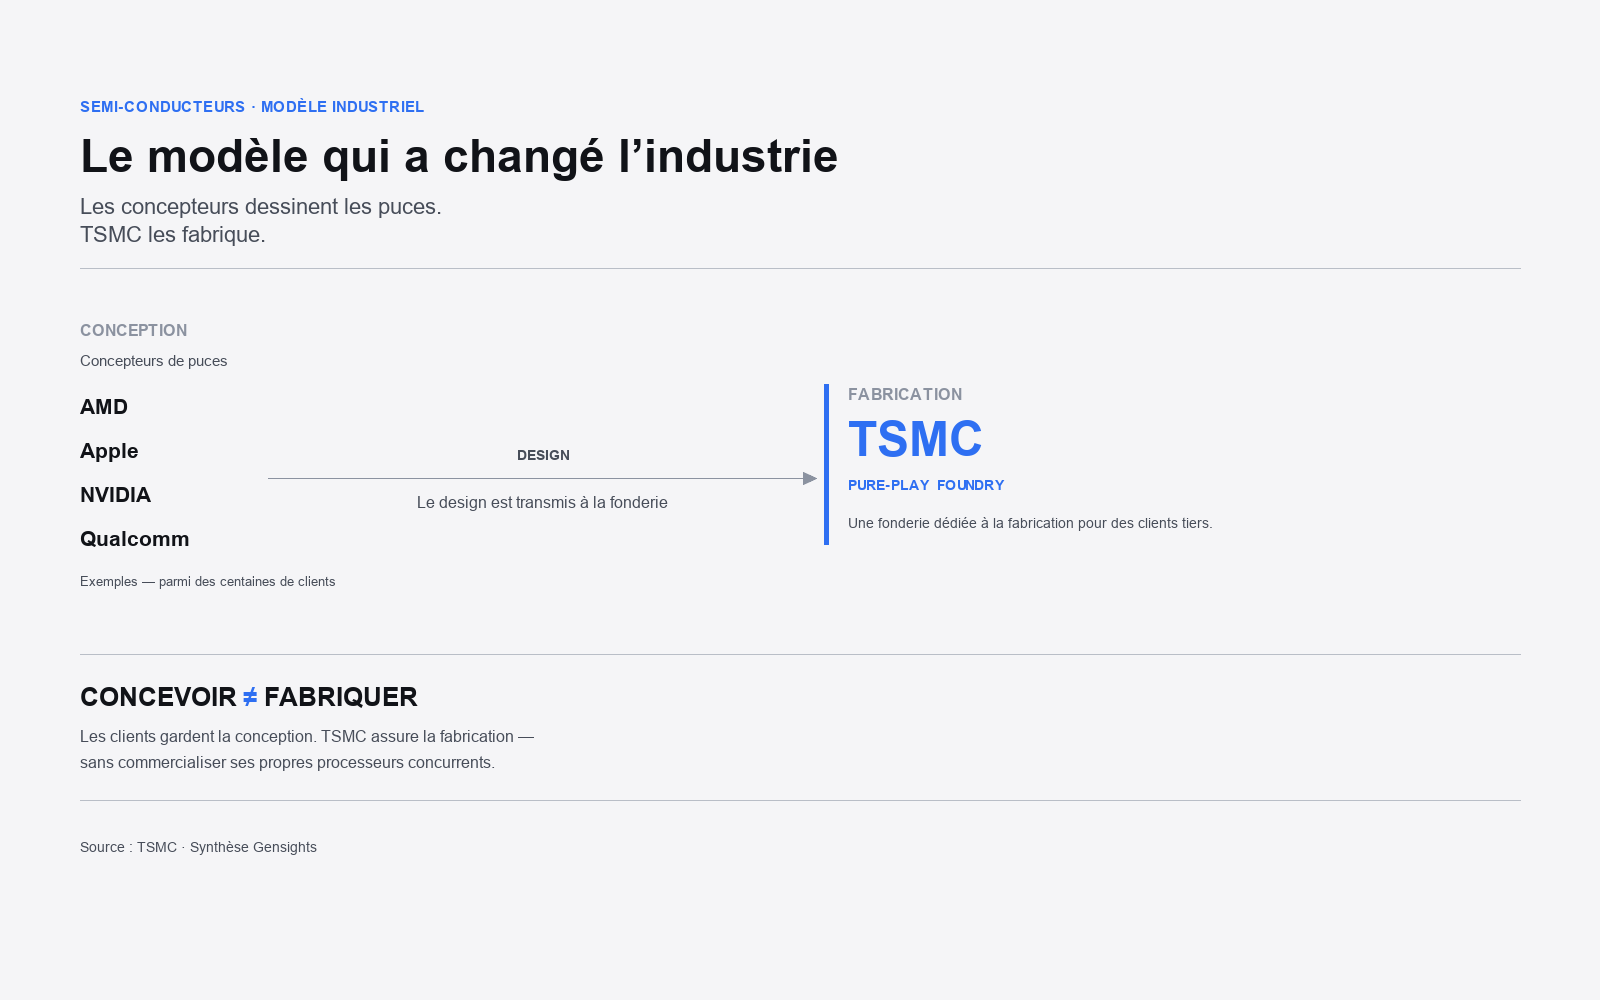
L’idée de Chang tient en une phrase : TSMC ne fabriquera que des puces, et uniquement pour d’autres entreprises. Elle ne concevra jamais de circuit sous sa propre marque, ne vendra jamais de produit fini, ne concurrencera jamais ses clients. L’entreprise se décrit aujourd’hui comme « la première fonderie de semi-conducteurs dédiée au monde » et revendique d’avoir « été pionnière du modèle de fonderie pure-play ».
Il faut être exact sur les mots : TSMC n’a pas inventé la sous-traitance de fabrication — des fabricants intégrés louaient déjà une partie de leur capacité excédentaire. Ce qu’elle a popularisé, c’est le modèle pure-play, une entreprise dont la fabrication pour compte de tiers est le seul métier.
Ce détail change tout. Un fabricant intégré — un IDM, comme Intel ou Samsung — conçoit ses propres puces et possède ses usines. S’il fabrique pour un tiers, ce tiers est souvent un concurrent de sa division conception : la confidentialité des plans est-elle garantie ? En cas de tension sur la capacité, qui est servi en premier ? Une fonderie pure-play n’a pas de division conception. Le conflit disparaît.
C’est cette neutralité qui a rendu possible l’écosystème des entreprises dites fabless — celles qui conçoivent et vendent des puces sans posséder la moindre usine. En s’appuyant sur une fonderie neutre, une jeune société pouvait accéder à une fabrication de pointe sans immobiliser des dizaines de milliards de dollars dans du béton et des machines.
Encadré — Fab, fabless, foundry
Une fab est une usine de fabrication de puces. Une entreprise fabless (« sans usine ») conçoit et vend des puces mais n’en fabrique aucune : NVIDIA, AMD, Qualcomm, ou Apple pour ses processeurs. Une fonderie (foundry) fait l’inverse : elle fabrique, pour le compte de tiers, des puces qu’elle n’a pas conçues. Un IDM fait les deux — il conçoit et fabrique : Intel, Samsung.
Comment TSMC est devenue le fabricant des géants
Aujourd’hui, les puces les plus visibles de l’industrie technologique sont conçues par des entreprises fabless et fabriquées par TSMC.
Apple conçoit elle-même les processeurs de ses iPhone (série A) et de ses Mac (série M) ; elle ne possède aucune usine. TSMC les grave — les puces A19 et A19 Pro des iPhone 2025 sont fabriquées sur son procédé 3 nm. Ce point est souvent mal compris : TSMC ne conçoit rien pour Apple. Elle exécute des plans qu’Apple lui fournit. (Sur la manière dont Apple transforme cette conception en valeur, voir notre analyse « Pourquoi Apple vaut plus de 4 000 milliards de dollars ».)
Le schéma est identique pour NVIDIA, qui dessine les processeurs graphiques au cœur des serveurs d’intelligence artificielle et en confie la fabrication à TSMC ; pour AMD, qui conçoit ses processeurs à partir de petits blocs assemblés — des chiplets — que TSMC produit ; pour Qualcomm, dont les puces Snapdragon sont aujourd’hui majoritairement fabriquées par TSMC, la répartition avec Samsung ayant varié selon les générations.
En 2025, NVIDIA est devenu le premier client de TSMC. La fonderie ne nomme pas ses clients, mais son rapport annuel 2025 indique que le premier — NVIDIA, selon la presse spécialisée — a pesé 19 % du chiffre d’affaires, devant le deuxième, Apple (17 %). À eux deux, ils représentent de l’ordre d’un tiers des revenus de la fonderie ; les dix premiers clients, 78 %, soit près des quatre cinquièmes.
Ces entreprises ne se répartissent pas entre plusieurs fabricants, car changer de fonderie n’est pas une décision d’achat ordinaire. Un nouveau processeur est co-optimisé avec un procédé précis, des années avant sa sortie ; en changer, c’est repartir de cette étape, au risque d’un rendement plus faible et d’un produit moins performant. Le résultat est un verrouillage réciproque : le client dépend de la fonderie, et la fonderie planifie ses usines en fonction des volumes que lui garantissent ses grands clients.
Pourquoi une usine à 20 milliards ne suffit pas
Si l’avantage tenait aux machines, n’importe quel acteur disposant de capital pourrait acheter une usine, la remplir d’équipements et rattraper la fonderie. Pourquoi cela ne fonctionne-t-il pas ?
Commençons par les machines. La lithographie extrême ultraviolet (EUV), indispensable aux procédés les plus avancés, n’est produite que par une seule entreprise au monde, le néerlandais ASML. Une machine EUV coûte de l’ordre de 150 à 200 millions de dollars ; la génération suivante, dite High-NA, environ 350 millions d’euros. Mais TSMC, Samsung et Intel ont tous accès aux équipements EUV d’ASML — et Samsung comme Intel ont même déployé le High-NA avant TSMC, qui a fait savoir qu’elle ne l’utiliserait en production qu’à partir de 2030, lorsque l’outil sera mature et son coût raisonnable. Si l’avance de TSMC venait d’un accès privilégié aux machines, elle n’existerait pas.
L’avantage se situe dans ce que TSMC fait de ces machines. Fabriquer une puce avancée demande plusieurs milliers d’étapes de procédé, enchaînées dans un ordre précis, chacune réglée avec des recettes propriétaires que la fonderie affine en permanence : c’est l’intégration de procédé — non pas une machine, mais la manière dont des centaines d’opérations se combinent pour produire, en sortie de chaîne, une majorité de puces fonctionnelles.
Cette proportion de puces exploitables sur une plaquette — le yield, ou rendement — commande le coût par puce et le volume livrable. Or le rendement ne s’achète pas : il progresse avec la maturation du procédé — analyse des défauts, contrôle statistique, ajustement continu des recettes. Une production à grande échelle fournit davantage de données pour repérer ces défauts et stabiliser le procédé plus vite ; c’est cet apprentissage cumulé qui nourrit le rendement, pas le volume en lui-même. Un nouvel entrant, qui produit moins et découvre ses procédés plus tard, part avec un handicap difficile à résorber. C’est le raisonnement qui a conduit GlobalFoundries à renoncer, en 2018, à un procédé 7 nm : le coût de la pointe n’était plus soutenable pour un acteur de sa taille. Il ne restait alors que trois entreprises à la pointe : Intel, Samsung et TSMC.
S’y ajoutent des équipes capables de stabiliser ces procédés sur plusieurs générations — un savoir-faire qui se forme sur des années —, un écosystème de fournisseurs critiques au-delà d’ASML (équipements de gravure et de dépôt, matériaux photosensibles, gaz ultra-purs), et un capital patient : TSMC a consacré environ 40 milliards de dollars à ses investissements en 2025, et prévoit désormais de 60 à 64 milliards en 2026, une fourchette réaffirmée en octobre 2026 après environ 40,6 milliards dépensés sur les neuf premiers mois de l’année. Une seule usine de procédé avancé se compte en dizaines de milliards de dollars, l’équipement en constituant l’essentiel — un ticket d’entrée qui augmente à chaque génération.
Reproduire TSMC ne consiste donc pas à acheter une usine et des machines. Il faudrait aussi reproduire des décennies d’apprentissage industriel — pendant que la fonderie continue d’avancer.
Encadré — Pourquoi ASML ne suffit pas
ASML est le seul fabricant mondial de machines de lithographie EUV, mais TSMC, Samsung et Intel y ont tous accès. TSMC adopte même la génération suivante (High-NA) après ses concurrents. L’avantage ne vient donc pas d’un accès privilégié aux équipements, mais de l’intégration de procédé — des milliers d’étapes co-optimisées — et de l’apprentissage industriel accumulé.
Le vrai fossé face à Samsung et Intel
TSMC n’est pas seule à la pointe. Deux acteurs disposent, sur le papier, d’un procédé de classe équivalente.
Samsung exploite une fonderie de taille significative — environ 6 % du marché — et a même été la première à adopter, dès 2022, l’architecture de transistor la plus récente. Elle a lancé son procédé 2 nm en 2025 et décroché des commandes, dont celles de Tesla pour ses puces de conduite autonome. Des informations de presse et d’analystes ont toutefois signalé des difficultés de montée en rendement sur ses procédés avancés, sans données officielles permettant une comparaison chiffrée avec TSMC.
Intel, de son côté, a fait de sa fonderie l’enjeu de sa survie industrielle. Son procédé de classe 2 nm, appelé 18A, est en production de masse depuis fin 2025 et fabrique les processeurs d’Intel. Sur le versant fonderie, la traction externe reste limitée sur ce nœud. Pour la génération suivante, 14A, encore en développement, Tesla a fait savoir qu’elle comptait utiliser le procédé d’Intel pour certaines de ses futures puces d’IA ; Intel affirme de son côté discuter avec des clients potentiels sans les nommer publiquement. La production du 14A est attendue vers 2028. Le redressement de sa fonderie n’est donc ni acquis ni écarté.
Le point à retenir n’est pas qu’Intel ou Samsung auraient « X années de retard » — aucune métrique ne permet de l’affirmer. C’est que disposer d’un procédé comparable ne suffit pas : il faut aussi un rendement stabilisé, une exécution sans faille sur plusieurs générations, un carnet de commandes rempli par des clients externes, et une échelle qui finance la génération suivante. TSMC réunit ces conditions aujourd’hui — procédé 2 nm en production de masse, demande qui, selon sa direction, dépasse encore largement ce que l’entreprise peut fournir, clientèle fabless installée, capacité d’investissement. C’est leur conjonction, plus qu’une avance technologique prise séparément, qui constitue le fossé.
Le monde a créé un point de concentration
Cette réussite a une face cachée, et elle est géographique.
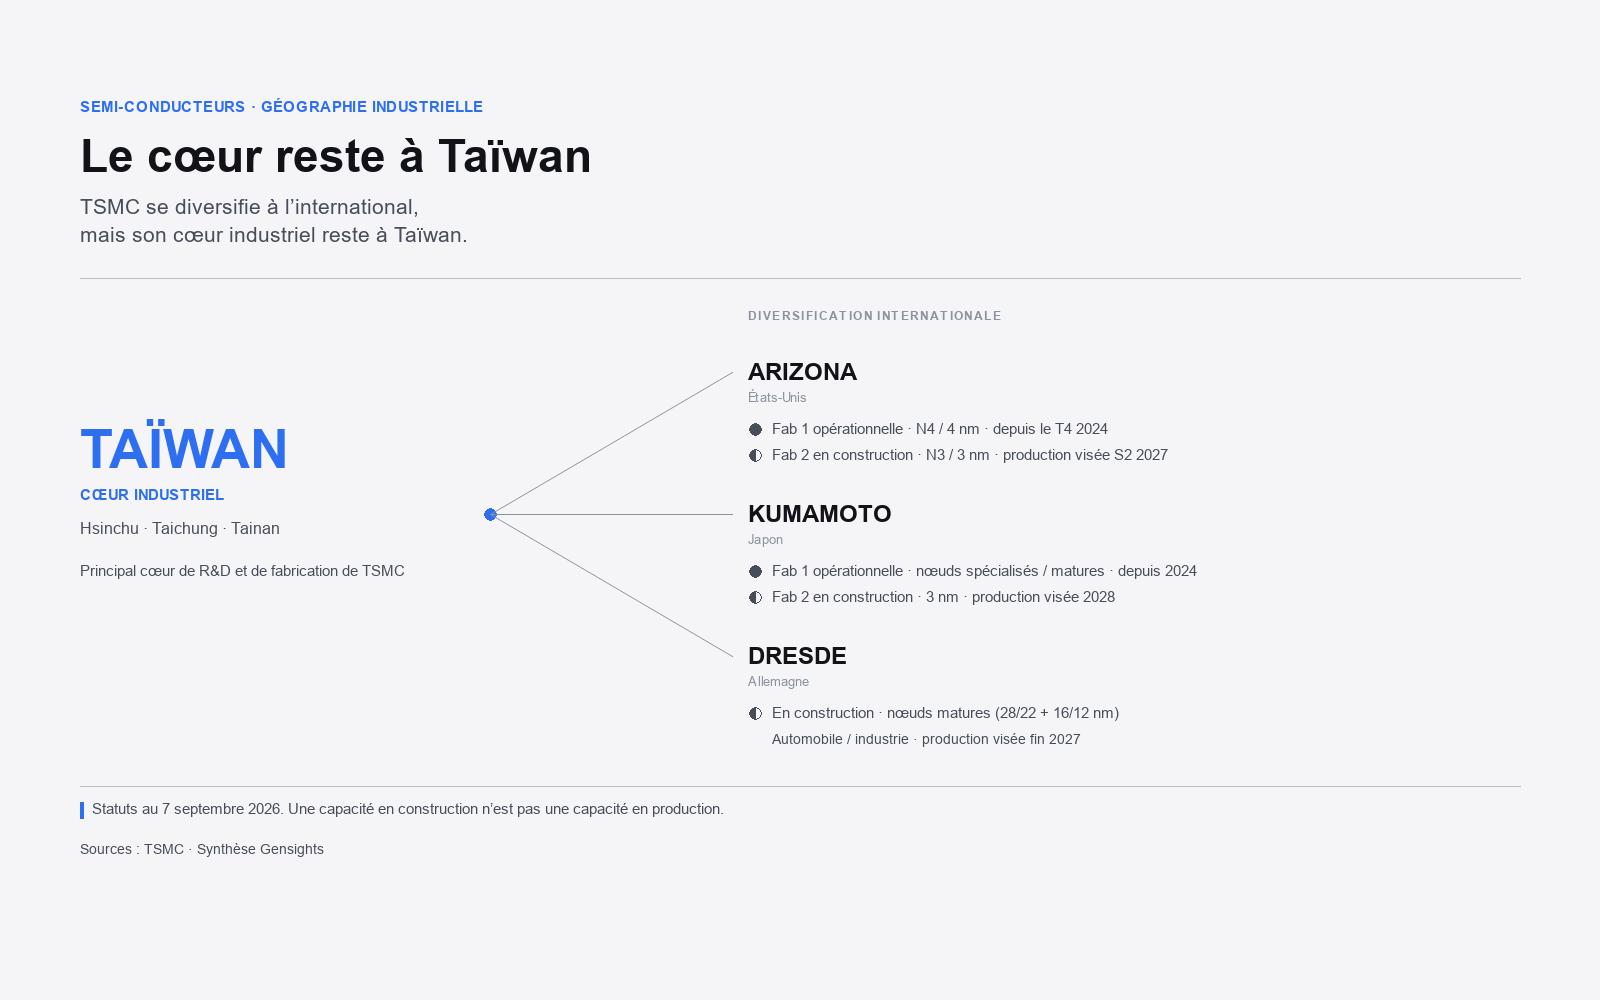
La fabrication à la pointe reste très largement concentrée à Taïwan. Le calendrier de TSMC le montre : ses procédés 3 nm et 2 nm, les plus avancés qu’elle produit en volume, ne sont aujourd’hui fabriqués qu’à Taïwan, et la première production de volume en 3 nm hors de l’île n’est pas attendue avant le troisième trimestre 2027, en Arizona. Une part disproportionnée des puces les plus avancées du monde sort de quelques grands pôles industriels taïwanais, notamment Hsinchu, Tainan et Taichung.
Cette concentration crée des risques concrets. Taïwan est une zone sismique : un séisme de magnitude 7,4 en avril 2024 a brièvement arrêté certaines lignes de TSMC. Les usines consomment aussi d’énormes quantités d’eau ultra-pure et d’électricité, sur un territoire qui a connu en 2021 une sécheresse imposant des rationnements. S’y ajoutent les tensions entre la Chine et Taïwan, qui font de cette concentration un sujet de sécurité nationale pour plusieurs grandes puissances.
C’est dans ce contexte qu’a émergé le concept de « bouclier de silicium » (silicon shield), débattu depuis le début des années 2000. L’idée : la centralité de Taïwan dans les semi-conducteurs la protégerait, soit parce que l’économie chinoise dépend elle-même de ces puces, soit parce que les États-Unis et leurs alliés auraient intérêt à défendre l’île. C’est une interprétation stratégique, contestée, pas une garantie : plusieurs analystes — dont l’historien Chris Miller, auteur de Chip War — estiment qu’un tel « bouclier » ne dissuaderait pas une invasion, et que la construction d’usines à l’étranger pourrait même en affaiblir la logique.
Le monde n’a pas choisi de dépendre de TSMC. Il a choisi de ne plus fabriquer lui-même — et TSMC a rempli le vide.
Arizona, Japon, Allemagne : peut-on décentraliser TSMC ?
Depuis 2020, TSMC construit hors de Taïwan. Trois projets, trois situations.
Arizona. Le montant total annoncé a été relevé à plusieurs reprises — d’environ 12 milliards de dollars en 2020 à environ 265 milliards en 2026 — et recouvre six usines de gravure, deux sites de conditionnement et un centre de recherche, auxquels s’ajoutent plusieurs usines supplémentaires pour le 2 nm et au-delà, annoncées en juillet 2026. C’est un total d’annonces successives, un plan étalé sur plus d’une décennie : ni une somme déjà engagée, ni une somme déjà dépensée. À ce jour, une seule usine est opérationnelle, sur un procédé 4 nm — une génération derrière la pointe taïwanaise — pour des clients comme Apple, NVIDIA et AMD. La deuxième usine, dont la construction est achevée, est en cours d’équipement et doit entrer en production de volume en 3 nm au troisième trimestre 2027 ; les suivantes, pour le 2 nm et au-delà, sont visées d’ici la fin de la décennie. Le soutien public américain (CHIPS Act) s’élève à 6,6 milliards de dollars de subvention directe et jusqu’à 5 milliards de prêts.
Japon. À Kumamoto, la coentreprise JASM — TSMC majoritaire, avec Sony, Denso et Toyota — exploite depuis fin 2024 une première usine sur des procédés matures (28 à 12 nm), devenue rentable au premier trimestre 2026. Une deuxième usine, initialement prévue pour des nœuds plus matures, a été relevée au 3 nm, avec une production de masse envisagée en 2028.
Dresde. En Allemagne, la coentreprise ESMC — TSMC majoritaire, avec Bosch, Infineon et NXP — construit une usine pour un investissement de plus de 10 milliards d’euros, dont environ la moitié apportée par l’État allemand. Elle produira des procédés matures (28 à 12 nm), destinés surtout à l’automobile et à l’industrie ; le gros œuvre a été achevé en septembre 2026, l’installation des premiers équipements de production est prévue au second semestre 2027 et la mise en production reste annoncée pour 2027 — ni un site de pointe, ni un site opérationnel à ce stade.
L’idée centrale : diversifier n’est pas remplacer. Dresde n’est pas conçu pour le leading-edge ; Kumamoto s’en rapprochera avec sa deuxième usine, prévue en 3 nm, mais pas avant 2028 selon le calendrier actuel. Arizona pourrait produire du procédé de pointe vers la fin de la décennie. À court terme, aucune de ces implantations ne fabrique à l’échelle de Taïwan.
Encadré — Annoncé n’est pas opérationnel
Annoncé : le montant total et le nombre d’usines (Arizona : ~265 Md$, six usines, plus plusieurs autres annoncées en juillet 2026 — un cumul d’annonces successives). Attribué : l’aide publique effectivement allouée (Arizona : 6,6 Md$ du CHIPS Act). En construction : la plupart des sites. Opérationnel : une seule usine en Arizona (procédé 4 nm) et la première usine de Kumamoto (nodes matures). Le procédé de pointe hors de Taïwan n’est pas attendu avant la fin de la décennie.
L’IA rend TSMC encore plus stratégique
La vague de l’intelligence artificielle a resserré la dépendance, sur deux fronts à la fois.
Le premier est la gravure de pointe. Les accélérateurs qui entraînent et font tourner les modèles d’IA — les processeurs graphiques de NVIDIA et d’AMD, notamment — sont fabriqués sur les procédés les plus avancés de TSMC. Ces procédés avancés (7 nm et en deçà) représentaient déjà 74 % du chiffre d’affaires réalisé sur les plaquettes en 2025, et 79 % au troisième trimestre 2026 ; la plateforme « calcul haute performance », qui regroupe ces puces, est passée de 41 % du chiffre d’affaires en 2022 à 68 % au troisième trimestre 2026.
Le second front est plus récent : le conditionnement avancé. Un accélérateur d’IA moderne n’est pas une puce unique, mais un assemblage — un processeur logique entouré de piles de mémoire à haute bande passante, reliés sur un même support. TSMC réalise cet assemblage avec un procédé appelé CoWoS. Les estimations d’analystes font état d’une expansion rapide de cette capacité depuis 2024, tandis que la direction de TSMC indique que la demande dépasse encore largement l’offre qu’elle peut fournir ; selon DigiTimes, NVIDIA a réservé plus de la moitié de la capacité CoWoS étendue pour 2026-2027.
Le goulet d’étranglement de l’IA n’est donc plus seulement la finesse de gravure : c’est aussi la capacité à assembler ces puces complexes, un domaine où TSMC a, là encore, une avance difficile à combler rapidement. Toute l’IA ne dépend pas de TSMC — certaines puces sont fabriquées ailleurs. Mais les accélérateurs les plus avancés en dépendent, à la fois pour la gravure et pour l’assemblage.
TSMC peut-elle rester indispensable ?
La position de TSMC est forte, mais elle n’est pas acquise.
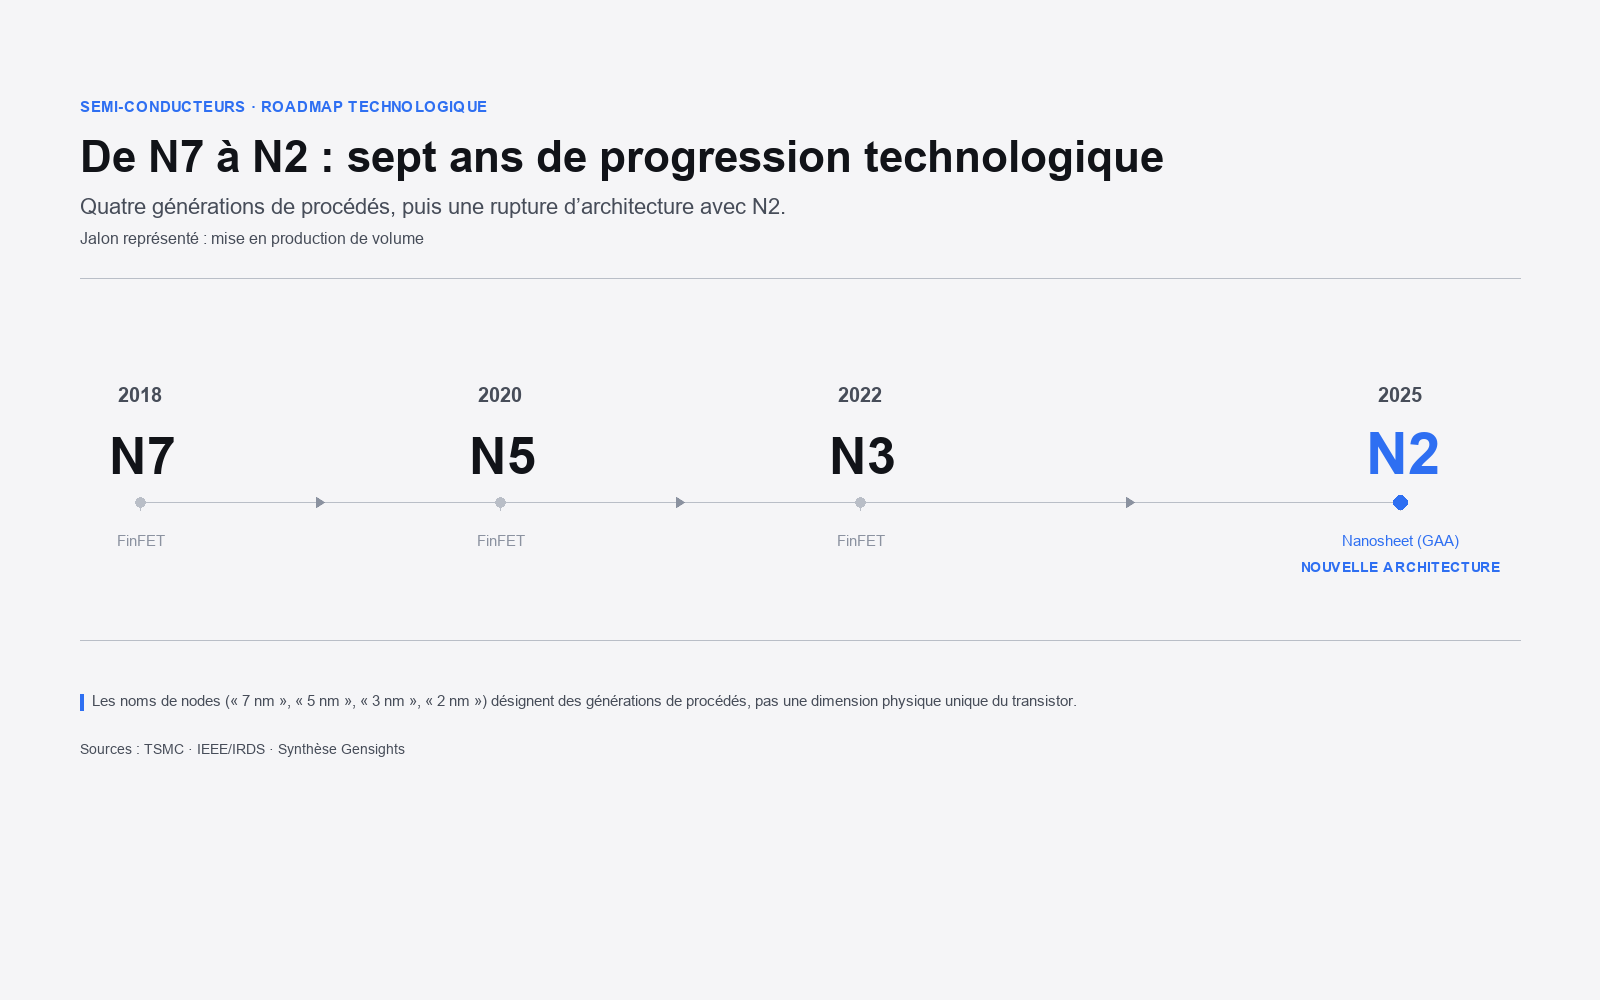
Ses forces. Son procédé 2 nm, en production de masse depuis fin 2025, inaugure chez TSMC une nouvelle architecture de transistor — le nanosheet, ou GAA, dans laquelle la grille entoure davantage le canal du transistor, ce qui améliore son contrôle électrique. Par rapport à la génération précédente, TSMC annonce un gain de 10 à 15 % de performance, ou de 25 à 30 % de consommation. Sa direction juge que la demande dépasse encore largement ce que l’entreprise peut fournir et prévoit désormais une croissance d’environ 44 % de son chiffre d’affaires 2026 en dollars ; sa marge brute, proche de 60 % en 2025 et de 66,4 % au troisième trimestre 2026, lui donne les moyens de financer la génération suivante.
Ses risques et ses incertitudes. Le coût de chaque génération augmente ; la concurrence, sur le papier, s’est rapprochée ; l’expansion internationale, plus coûteuse à opérer que les usines taïwanaises, pèsera sur la rentabilité ; et la géopolitique reste une inconnue majeure. L’issue dépendra de la vitesse d’exécution d’Intel et de Samsung, de la trajectoire des coûts, de l’évolution des tensions autour de Taïwan, et de la capacité de TSMC à convertir son volume actuel en avance future. Aucun de ces facteurs n’a de réponse tranchée aujourd’hui.
Conclusion
TSMC n’est pas devenue indispensable parce qu’elle détiendrait une technologie que personne d’autre ne comprend. Ses concurrents connaissent la physique, achètent les mêmes machines et emploient des ingénieurs compétents.
Ce que TSMC a accumulé, et que ni ses clients ni ses concurrents ne peuvent reconstituer rapidement, c’est un système : un modèle sans conflit d’intérêts, des décennies d’apprentissage du rendement, une intégration de procédé propriétaire, un écosystème de fournisseurs, un capital considérable, la confiance des plus grands concepteurs de puces — et désormais la maîtrise du conditionnement avancé.
En confiant progressivement leur fabrication à cette entreprise, les géants de la technologie se sont concentrés sur la conception et ont évité des investissements colossaux. Mais ils ont, collectivement, fait émerger un point de concentration industriel — une entreprise, une île — dont le reste du monde dépend aujourd’hui, et qu’il ne peut pas remplacer en quelques années.
La spécialisation a rendu le monde plus efficace. Elle l’a aussi rendu dépendant d’un seul endroit.
À retenir
- TSMC ne conçoit aucune puce : elle fabrique celles conçues par d’autres — Apple, NVIDIA, AMD, Qualcomm.
- Ses ~72 % de part de marché concernent le marché des fonderies, par revenus (T1 2026) — pas l’ensemble des puces du monde.
- Son avance ne vient pas d’un accès exclusif aux machines, mais de l’intégration des procédés et de l’apprentissage industriel accumulé à grande échelle.
- La fabrication de pointe reste très concentrée à Taïwan ; les usines d’Arizona, du Japon et d’Allemagne diversifient, mais ne remplacent pas l’île à court terme.
- L’intelligence artificielle renforce la dépendance sur deux fronts : la gravure avancée et le conditionnement (CoWoS).
Glossaire
Les termes fab, fabless, fonderie et IDM sont définis dans l’encadré de la première partie.
| Terme | Définition |
|---|---|
| Node | Nom commercial d’une génération de procédé (« 5 nm », « 3 nm »). Depuis une quinzaine d’années, ce n’est plus une dimension physique mesurée, mais une classe de densité et de performance. |
| Yield (rendement) | Proportion de puces fonctionnelles obtenues sur une plaquette de silicium. Détermine le coût par puce. |
| EUV | Lithographie extrême ultraviolet, indispensable aux procédés avancés. Les machines ne sont produites que par ASML. |
| GAA / nanosheet | Architecture de transistor dans laquelle la grille entoure davantage le canal, pour un meilleur contrôle électrique. Adoptée par TSMC au nœud 2 nm. |
| CoWoS | Procédé d’assemblage de TSMC combinant, sur un même support, un processeur logique et de la mémoire à haute bande passante. Devenu central pour les accélérateurs d’IA. |
Sources
Sources réellement mobilisées dans le corps, classées par niveau. Données volatiles revalidées au 16 octobre 2026, y compris les résultats du troisième trimestre 2026 publiés par TSMC le 15 octobre 2026.
Sources primaires
- TSMC — About TSMC (page corporate). Consultée en 2026. https://www.tsmc.com/english/aboutTSMC
- TSMC — Résultats du 4ᵉ trimestre 2025 et de l’exercice 2025 (SEC, Form 6-K), janvier 2026 ; Rapport annuel 2025 (Form 20-F), avril 2026. https://www.sec.gov/Archives/edgar/data/1046179/000104617926000008/a4q25e_withguidancexfinal.htm · https://investor.tsmc.com/sites/ir/sec-filings/2025_20F%20Report.pdf
- TSMC — Résultats trimestriels 2026 : résultats du 2ᵉ trimestre et relèvement du budget d’investissement (juillet 2026) ; résultats du 3ᵉ trimestre, rapport de gestion et transcription de la conférence de résultats (15 octobre 2026). https://investor.tsmc.com/english/quarterly-results/2026/q3
- TSMC — TSMC Arizona (page officielle). 2026. https://www.tsmc.com/static/abouttsmcaz/index.htm
- TSMC — Communiqué : CHIPS Act Direct Funding (jusqu’à 6,6 Md$). Avril 2024. https://pr.tsmc.com/english/news/3122
- U.S. Department of Commerce / NIST — CHIPS Incentives Award with TSMC Arizona. Novembre 2024. https://www.nist.gov/news-events/news/2024/11/biden-harris-administration-announces-chips-incentives-award-tsmc-arizona
- ESMC / TSMC — Communiqué : ESMC Breaks Ground on Dresden Fab. Août 2024. https://pr.tsmc.com/english/news/3169 ; Focus Taiwan, Le chantier de l’usine TSMC en Allemagne respecte le calendrier, selon le président d’ESMC, 15 septembre 2026. https://focustaiwan.tw/business/202609150007
Données industrie
- TrendForce — Classement des dix premières fonderies, T1 2026 (12 juin 2026) ; Classement des fonderies, T2 2026 (9 septembre 2026) ; Intel décroche Tesla comme premier client de son procédé 14A (23 avril 2026). https://www.trendforce.com/presscenter/news/20260612-13095.html · https://www.trendforce.com/presscenter/news/20260909-13225.html · https://www.trendforce.com/news/2026/04/23/news-intel-tapped-as-tesla-wins-first-14a-customer-spot-in-terafab-push/
- Counterpoint Research — Global Pure Foundry Market Share (Quarterly). 27 août 2026. https://counterpointresearch.com/en/insights/global-semiconductor-foundry-market-share
- DigiTimes — Capacité CoWoS de TSMC et réservations NVIDIA. Décembre 2025. https://www.digitimes.com/news/a20251210PD218/
- Silicon Canals — Les puces de 7 nm et moins ont représenté 74 % du chiffre d’affaires wafers de TSMC en 2025. Juin 2026. https://siliconcanals.com/j-v-advanced-chips-of-7-nanometers-and-beyond-made-up-74-of-tsmcs-wafer-revenue-in-2025/
Presse de référence
- Taiwan News — NVIDIA dépasse Apple et devient le premier client de TSMC. 27 février 2026. https://www.taiwannews.com.tw/news/6310676
- Taipei Times — L’usine TSMC de Kumamoto devient rentable au T1 (18 mai 2026) ; Le gouvernement taïwanais approuve le passage au 3 nm de la deuxième usine japonaise (1er avril 2026). https://www.taipeitimes.com/News/front/archives/2026/05/18/2003857513 · https://www.taipeitimes.com/News/biz/archives/2026/04/01/2003854797
- Tom’s Hardware — Les feuilles de route des usines de Samsung : Taylor, Pyeongtaek et les difficultés de rendement derrière le contrat Tesla de 16,5 milliards de dollars. 2026. https://www.tomshardware.com/tech-industry/samsungs-fab-roadmap-examined
- Bits&Chips — TSMC confirme une usine 3 nm au Japon (5 février 2026) ; Pourquoi TSMC ne se presse pas d’adopter le High-NA EUV (30 avril 2026). https://bits-chips.com/article/tsmc-confirms-3nm-fab-in-japan/ · https://bits-chips.com/article/why-is-tsmc-not-in-a-rush-to-adopt-high-na-euv/
- MIT Technology Review — Taiwan’s « silicon shield » could be weakening. Août 2025. https://www.technologyreview.com/2025/08/15/1121358/taiwan-silicon-shield-tsmc-china-chip-manufacturing/
Technique / référence
- IEEE Spectrum — Morris Chang: Foundry Father ; GlobalFoundries CTO on Why the Company Abandoned the « Bleeding Edge » (2018). https://spectrum.ieee.org/morris-chang-foundry-father · https://spectrum.ieee.org/globalfoundries-cto-on-why-the-company-abandoned-the-bleeding-edge
- Chris Miller — Chip War: The Fight for the World’s Most Critical Technology, 2022 (ouvrage).
(18 entrées, plusieurs regroupant deux références d’un même éditeur — sources primaires en tête.)