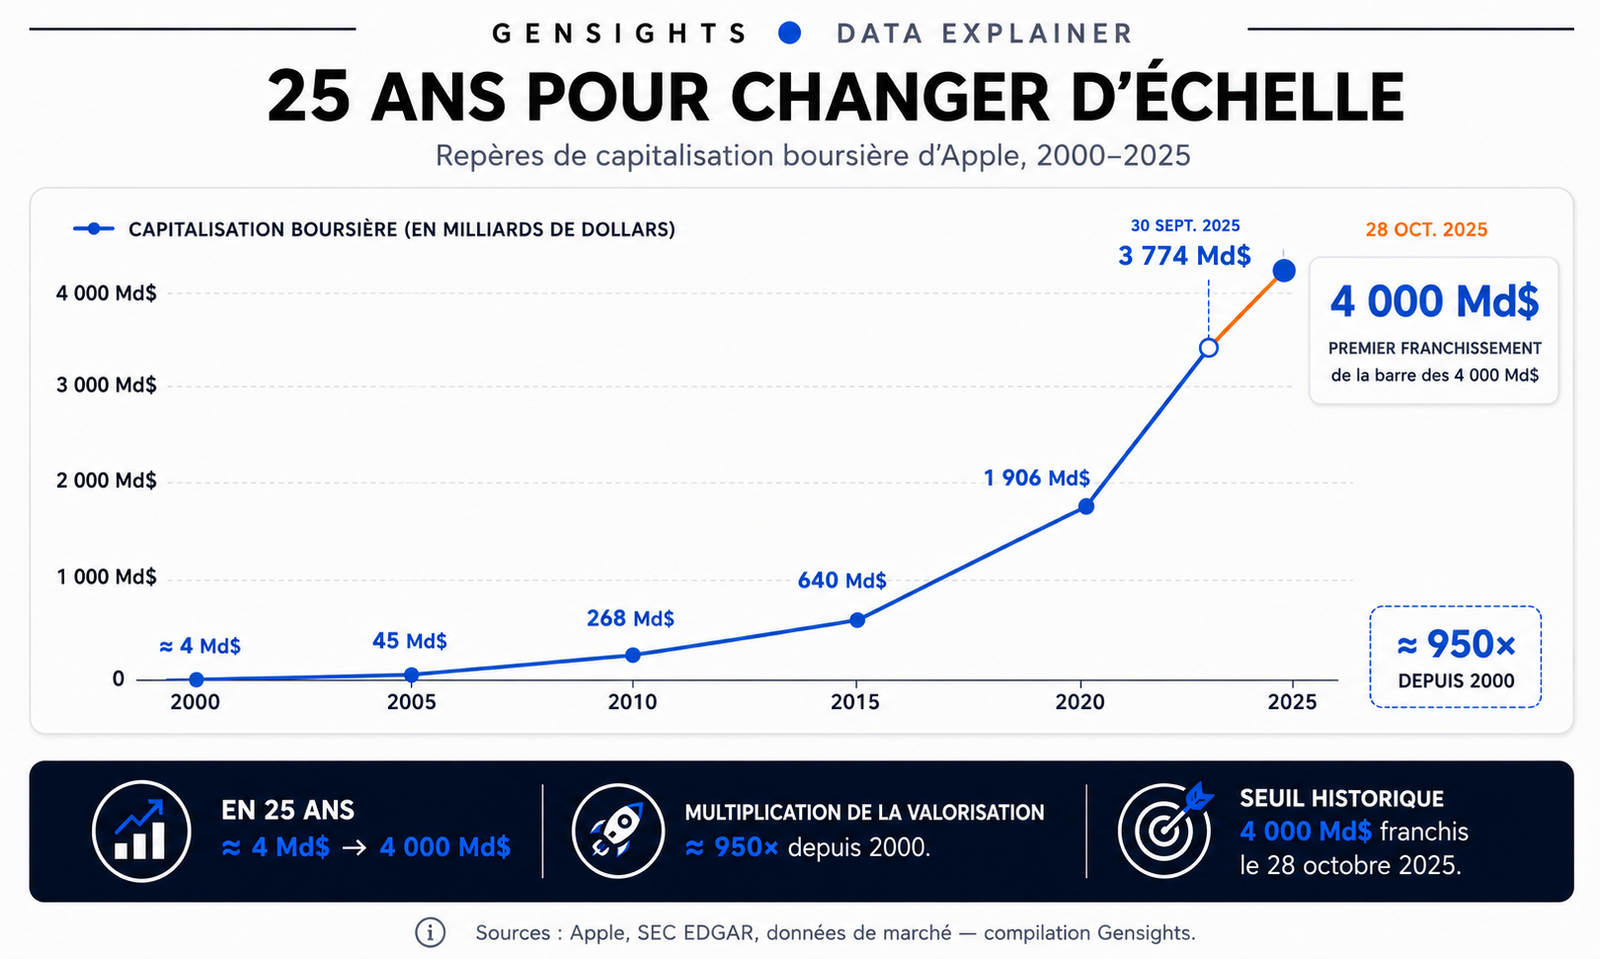
En octobre 2025, Apple franchit pour la première fois le seuil symbolique des 4 000 milliards de dollars de capitalisation boursière.
Le chiffre est spectaculaire. Mais il peut aussi induire en erreur.
Une capitalisation de 4 000 milliards ne signifie pas qu’Apple possède 4 000 milliards de dollars dans ses comptes. Elle représente la valeur que les investisseurs attribuent collectivement à l’ensemble de ses actions — et, derrière cette valeur, leurs attentes sur les profits que l’entreprise pourra générer dans le futur.
C’est précisément là que se trouve la question intéressante. Comment une entreprise née en 1976, passée à quelques années de la disparition dans les années 1990, est-elle devenue l’une des sociétés les plus valorisées de l’histoire ?
La réponse ne tient ni à l’iPhone seul, ni au marketing, ni à Steve Jobs. Elle tient à la combinaison de plusieurs mécanismes : une base d’utilisateurs gigantesque, un écosystème intégré, des Services en forte croissance, des marges élevées et une capacité exceptionnelle à transformer ses revenus en cash.
La valorisation d’Apple ne récompense pas seulement ce que l’entreprise vend aujourd’hui. Elle reflète la confiance du marché dans sa capacité à reproduire cette machine demain.
25 ans pour changer d’échelle
Au début des années 2000, Apple n’avait encore rien du géant financier actuel. Sa capitalisation se comptait en quelques milliards de dollars. Puis l’entreprise a progressivement changé de dimension : Mac, iPod, iPhone, App Store, Services, Apple Silicon…
En septembre 2025, sa capitalisation approchait déjà 3 774 milliards de dollars. Le 28 octobre, elle franchissait pour la première fois les 4 000 milliards. Sur environ vingt-cinq ans, l’ordre de grandeur de sa valorisation a ainsi été multiplié par près de 950.
Cette trajectoire devient encore plus remarquable lorsqu’on regarde d’où Apple revient.
Apple a pourtant failli disparaître
Au milieu des années 1990, Apple traverse une crise profonde. Steve Jobs avait quitté l’entreprise en 1985. Dans les années suivantes, Apple multiplie les produits, perd en cohérence et voit sa situation financière se détériorer.
En 1996 et 1997, les pertes deviennent considérables. L’entreprise réduit ses effectifs et dispose d’une marge de manœuvre financière de plus en plus limitée.
La formule selon laquelle Apple aurait été à « 90 jours de la faillite » est devenue célèbre. Elle doit cependant être comprise comme une description rétrospective de l’extrême fragilité de l’entreprise, plutôt que comme un compte à rebours comptable précisément établi.
Puis intervient un événement décisif : Apple rachète NeXT, l’entreprise créée par Steve Jobs après son départ. Jobs revient progressivement aux commandes.
Son premier choix majeur n’est pas de lancer immédiatement un produit révolutionnaire. C’est de simplifier. Apple réduit son portefeuille, abandonne des projets, concentre ses ressources sur quelques produits et tente de retrouver une identité claire.
En août 1997, Microsoft annonce également un investissement de 150 millions de dollars dans Apple dans le cadre d’un accord plus large incluant notamment la poursuite de Microsoft Office sur Mac.
L’iMac arrive en 1998. Puis Mac OS X, les Apple Store et l’iPod ouvrent une nouvelle période.
Apple n’est plus seulement en train de survivre.
Elle commence à reconstruire un système.
De bons produits à une machine capable de créer des marchés
L’iPod, lancé en 2001, illustre la méthode qui va caractériser Apple pendant les décennies suivantes. Apple ne se contente pas de fabriquer un lecteur musical. Elle associe matériel, logiciel et distribution numérique dans une expérience cohérente.
Puis vient l’iPhone. Présenté en janvier 2007, il transforme progressivement le téléphone mobile en plateforme informatique personnelle.
Un an plus tard, l’App Store ajoute une nouvelle couche : des développeurs tiers peuvent désormais construire leurs activités sur la plateforme Apple.
Cette évolution change profondément le modèle économique. Chaque nouvel appareil peut renforcer les autres. Chaque utilisateur supplémentaire augmente la taille de la plateforme. Et chaque service ajouté crée une nouvelle occasion de monétiser une base installée déjà immense.
L’iPhone reste pourtant le centre de gravité de cette architecture.
L’iPhone reste le cœur économique d’Apple
Sur son exercice fiscal 2025, Apple a réalisé 416,2 milliards de dollars de chiffre d’affaires. L’iPhone en représente 209,6 milliards, soit environ 50,4 %. Autrement dit, plus de quinze ans après l’explosion du smartphone, environ un dollar de chiffre d’affaires Apple sur deux provient encore directement de l’iPhone.
Les Services ont généré 109,2 milliards, le Mac 33,7 milliards, les Wearables, Home and Accessories 35,7 milliards et l’iPad 28,0 milliards.
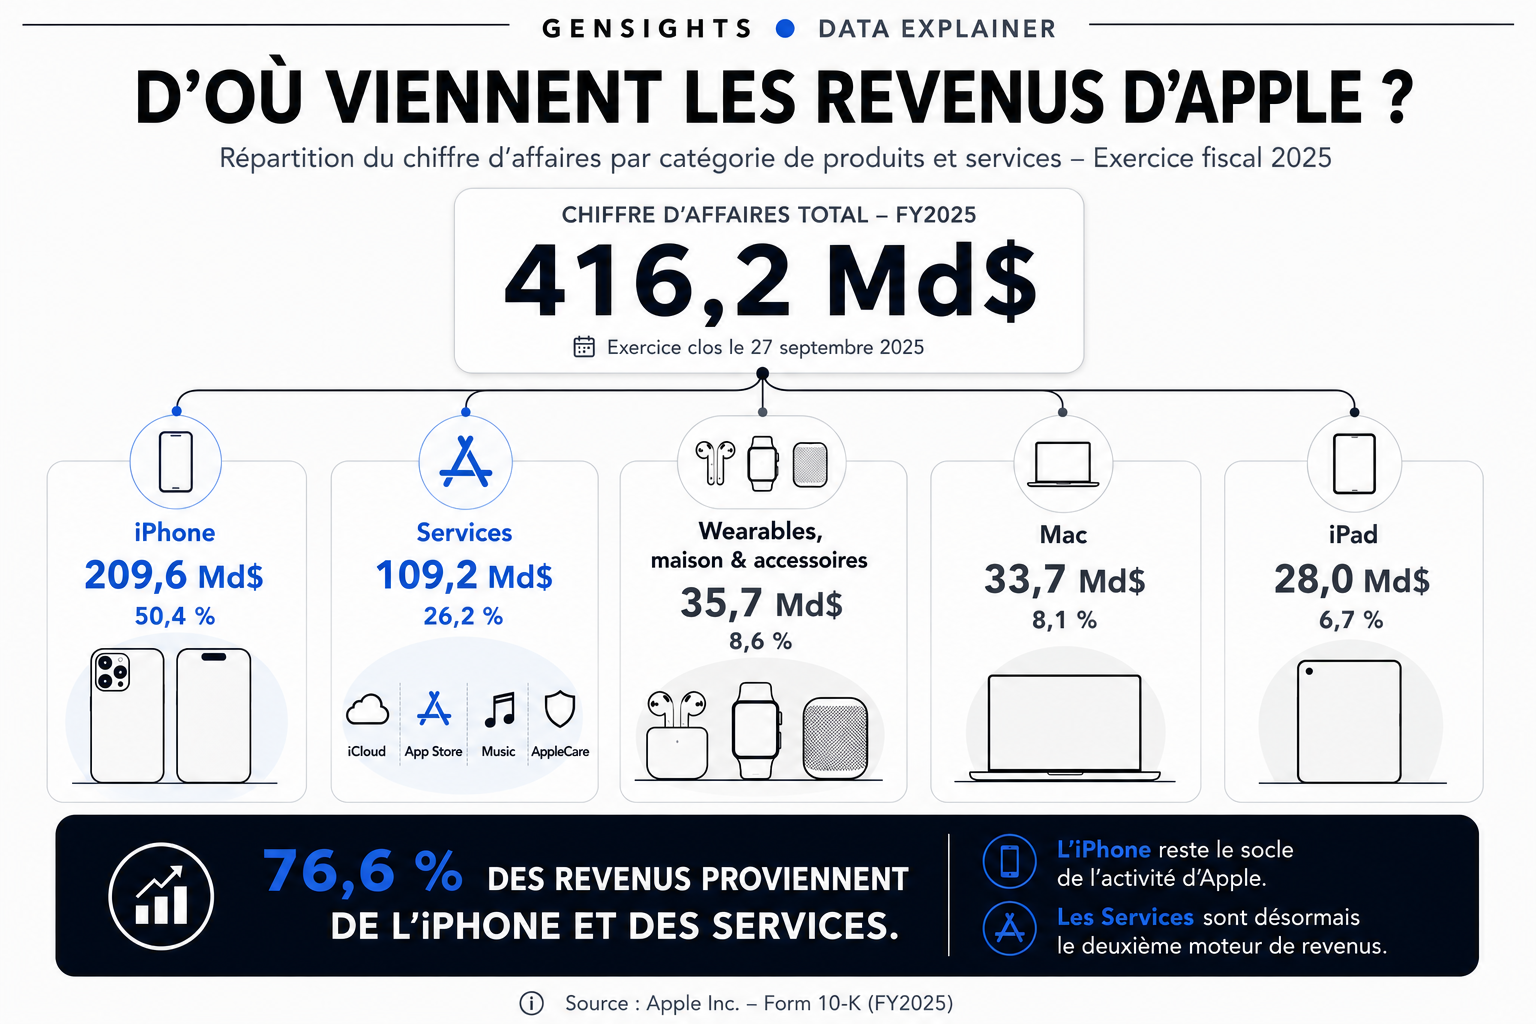
Cette dépendance à l’iPhone constitue à la fois une force et un risque. Mais s’arrêter aux ventes d’iPhone empêcherait de comprendre pourquoi le marché accorde une telle valeur à Apple. Car l’iPhone n’est pas seulement un produit. C’est la principale porte d’entrée vers un système beaucoup plus large.
Le véritable avantage d’Apple : son écosystème
Un utilisateur peut commencer par acheter un iPhone. Puis ajouter des AirPods. Une Apple Watch. Un Mac. Un iPad.
Ses photos se synchronisent. Ses applications, mots de passe, achats, messages et données circulent entre ses appareils. Des services comme iCloud, l’App Store, Apple Music ou AppleCare viennent se superposer au matériel.
Pris individuellement, chacun de ces éléments peut être concurrencé. La puissance apparaît lorsqu’ils fonctionnent ensemble.
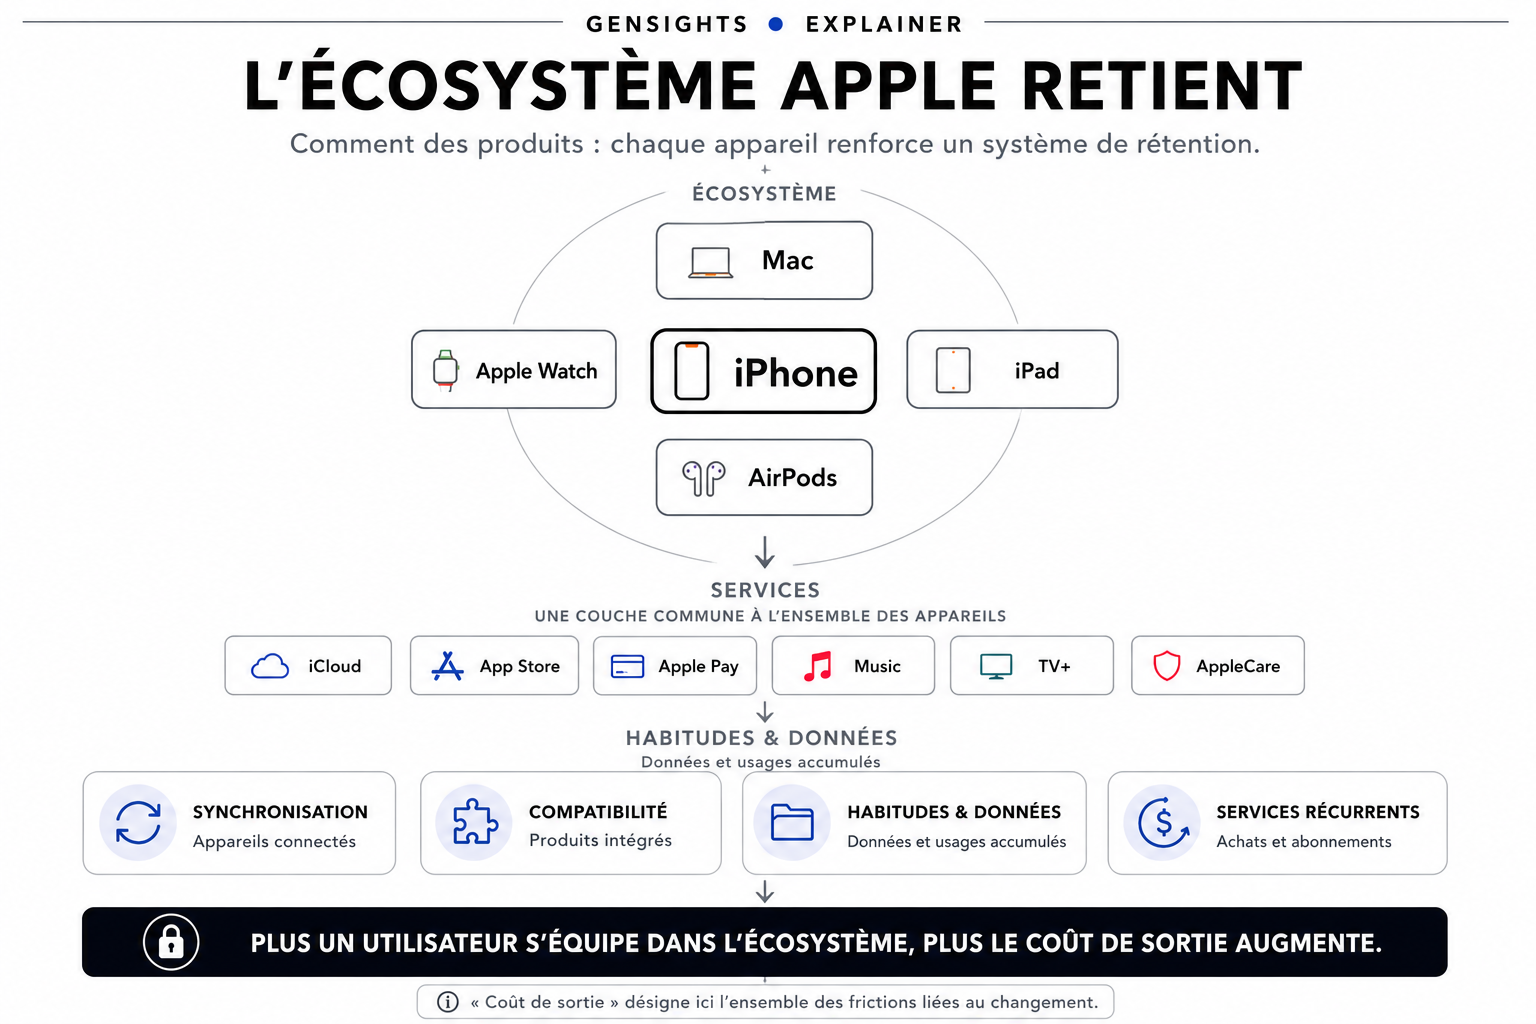
Plus un utilisateur s’équipe, plus quitter Apple peut nécessiter de remplacer plusieurs appareils, transférer des données, retrouver des applications, modifier des habitudes et parfois abandonner certains automatismes.
C’est ce que l’on peut appeler un coût de sortie. Il n’interdit évidemment pas de partir. Il rend simplement le changement progressivement plus contraignant.
C’est l’une des raisons pour lesquelles la fidélité de la base installée est si importante économiquement : Apple ne doit pas reconquérir l’ensemble de ses clients à chaque génération de produit. Elle peut continuer à leur vendre du matériel — mais également des services.
Les Services ont changé l’économie d’Apple
En FY2025, les Services ont généré 109,2 milliards de dollars, contre 96,2 milliards l’année précédente, soit une progression d’environ 13,5 %. C’est déjà plus d’un quart du chiffre d’affaires total.
Mais leur importance dépasse leur poids dans les revenus. En FY2025, Apple affichait une marge brute d’environ 36,8 % sur les produits, contre environ 75,4 % sur les Services. La croissance de cette activité contribue donc à améliorer le profil économique de l’ensemble du groupe.
Le modèle devient alors particulièrement puissant. Le matériel attire et conserve une immense base d’utilisateurs. Cette base utilise ensuite des services numériques. Ces services génèrent de nouveaux revenus sans nécessiter qu’Apple vende un nouvel iPhone à chaque transaction.
C’est une évolution fondamentale : Apple reste une entreprise de produits, mais son économie dépend de moins en moins exclusivement du prochain appareil vendu.
Marges, cash et rachats : la machine financière
En FY2025, les 416,2 milliards de dollars de revenus d’Apple ont généré environ 195 milliards de marge brute, soit environ 47 % du chiffre d’affaires. Le résultat net atteignait environ 112,0 milliards de dollars.
La génération de trésorerie est tout aussi impressionnante. Apple a généré environ 111,5 milliards de dollars de cash-flow opérationnel durant l’exercice. En retranchant environ 12,7 milliards de dépenses d’investissement en immobilisations, on obtient un free cash-flow simple d’environ 98,8 milliards de dollars.
Cette puissance financière permet à Apple d’investir, de rémunérer ses actionnaires et de racheter massivement ses propres actions. Sur FY2025, Apple a racheté environ 89,3 milliards de dollars de ses propres actions.
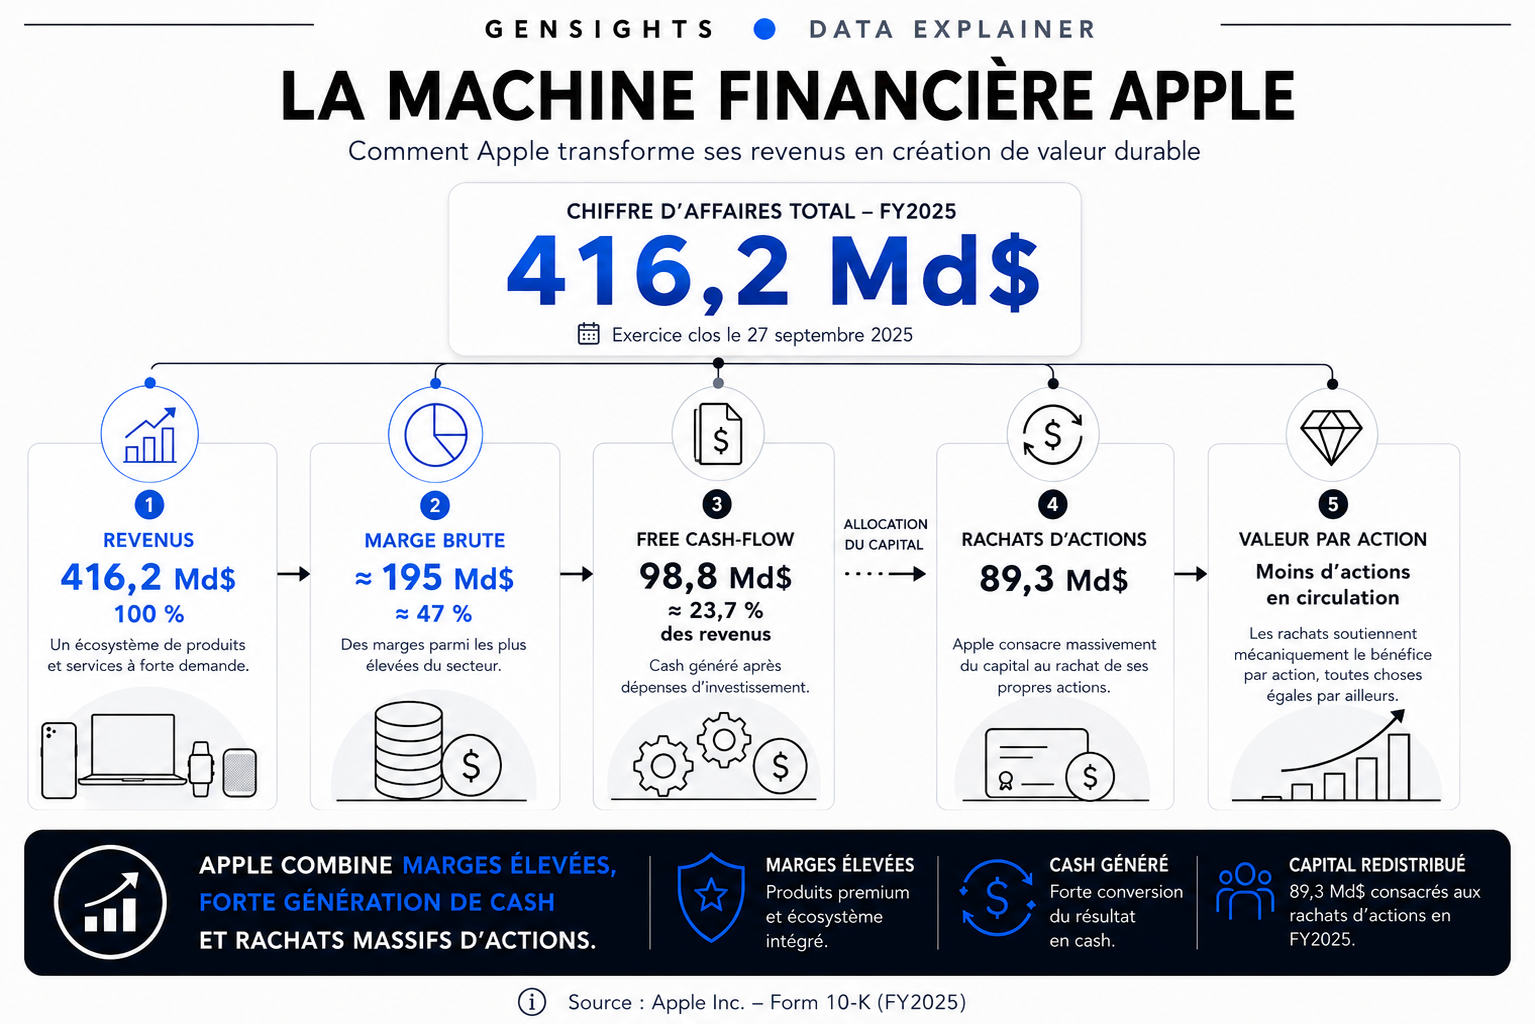
Les rachats ont une conséquence mécanique importante. Lorsqu’une entreprise réduit le nombre d’actions en circulation, un même niveau de bénéfice est réparti entre moins d’actions. Toutes choses égales par ailleurs, cela augmente le bénéfice par action.
Cela ne garantit pas que le cours de Bourse montera. Mais combiné à une forte génération de profits et de cash, le mécanisme contribue à expliquer pourquoi les rachats occupent une place aussi importante dans la machine financière d’Apple.
Alors, pourquoi le marché accepte-t-il une telle valorisation ?
Pris séparément, aucun des éléments précédents ne suffit. L’iPhone est extrêmement rentable, mais d’autres entreprises fabriquent d’excellents smartphones. Les Services génèrent beaucoup de revenus, mais Apple n’est évidemment pas le seul groupe à vendre des abonnements. La marque est puissante, mais une marque seule ne produit pas 100 milliards de dollars de cash par an.
Ce que le marché valorise est la combinaison. Apple possède une immense base installée d’appareils actifs. Elle contrôle simultanément une grande partie du matériel, du système d’exploitation, de la distribution logicielle et des services qui entourent ces appareils.
L’iPhone attire une part majeure de la valeur économique.
L’écosystème augmente les frictions au départ.
Les Services monétisent la relation au-delà de l’achat initial.
Les marges transforment les ventes en profits.
La génération de cash donne à Apple une capacité exceptionnelle d’investissement et d’allocation du capital.
Et les rachats réduisent progressivement le nombre d’actions en circulation.
Apple a construit une machine capable de monétiser plusieurs fois la même relation client : appareil, accessoires, services, renouvellement — puis de transformer une part considérable de cette activité en profits et en cash.
Mais une valorisation gigantesque crée des attentes gigantesques
La dépendance à l’iPhone
Avec environ 50 % du chiffre d’affaires FY2025, l’iPhone reste suffisamment important pour qu’un ralentissement durable de cette franchise pèse fortement sur Apple.
La pression réglementaire
Une partie de la puissance économique de l’écosystème vient précisément du contrôle qu’Apple exerce sur sa plateforme. Ce contrôle fait également l’objet de pressions réglementaires et judiciaires dans plusieurs juridictions. Une modification profonde des règles entourant la distribution d’applications, les paiements ou l’interopérabilité pourrait affecter certains mécanismes qui rendent aujourd’hui l’écosystème particulièrement rentable.
Une chaîne d’approvisionnement complexe
Apple dépend d’un réseau mondial de fournisseurs, et certains composants proviennent de sources uniques ou limitées. Cette concentration constitue un risque structurel.
L’obligation de continuer à innover
Enfin, une entreprise valorisée à plusieurs milliers de milliards de dollars ne peut pas simplement maintenir ses résultats actuels indéfiniment. Le marché attend de nouveaux relais de croissance.
L’intelligence artificielle fait désormais partie de cette équation. Au-delà de l’IA, le défi est plus général : Apple doit continuer à renforcer son écosystème, développer de nouveaux usages et maintenir le niveau de rentabilité qui justifie les attentes du marché.
Plus son modèle paraît prévisible, plus le marché lui accorde de valeur.
Mais plus cette valeur augmente, moins Apple a droit à l’erreur.
Ce que le marché achète réellement
Apple ne vaut pas plus de 4 000 milliards de dollars uniquement parce qu’elle vend énormément d’iPhone.
L’iPhone a créé le centre de gravité.
L’écosystème a relié les appareils.
Les Services ont ajouté une nouvelle couche de monétisation.
Les marges ont transformé cette activité en profits considérables.
Et la génération de cash a permis à Apple de financer son développement tout en redistribuant massivement du capital aux actionnaires.
La véritable force d’Apple n’est donc pas un produit isolé.
C’est l’architecture économique qui relie tous ces éléments.
Le marché valorise une machine capable de transformer durablement une immense base d’utilisateurs en revenus, profits et cash.
Plus cette machine paraît prévisible, plus Apple a peu de droit à l’erreur.
À retenir
- 416,2 Md$ de chiffre d’affaires FY2025, dont environ 50,4 % provenant de l’iPhone.
- Les Services ont généré 109,2 Md$, soit plus d’un quart des revenus.
- Apple affiche environ 47 % de marge brute et près de 98,8 Md$ de free cash-flow simple en FY2025.
- Apple a racheté environ 89,3 Md$ de ses propres actions durant FY2025.
- La thèse des 4 000 milliards repose sur la combinaison iPhone + écosystème + Services + marges + cash + allocation du capital.
Sources
Les chiffres de l’exercice 2025 proviennent des comptes officiels d’Apple. Les repères historiques renvoient aux documents déposés auprès de la SEC et aux communiqués de presse d’Apple.
- Apple Inc. — Form 10-K, exercice fiscal clos le 27 septembre 2025. Déposé auprès de la SEC. SEC EDGAR — aapl-20250927.htm. Chiffre d’affaires, ventilation par catégorie, marges, résultat net, flux de trésorerie et rachats d’actions FY2025.
- Apple Inc. — rapports annuels Form 10-K, exercices 1996 à 1998. SEC EDGAR (CIK 0000320193). Pertes de 1996-1997, plan de restructuration et acquisition de NeXT.
- Apple Computer, Inc. — communiqué de presse, 6 août 1997. Accord de collaboration avec Microsoft et investissement de 150 millions de dollars, annoncé au Macworld Expo de Boston.
- Apple — communiqués de presse produits. Lancement de l’iPod (23 octobre 2001), présentation de l’iPhone (9 janvier 2007) et ouverture de l’App Store (10 juillet 2008).
- Capitalisation boursière d’Apple supérieure à 4 000 milliards de dollars, 28 octobre 2025. Cours de l’action Apple (NASDAQ : AAPL), relayé par la presse financière.