Un paiement par carte semble presque instantané.
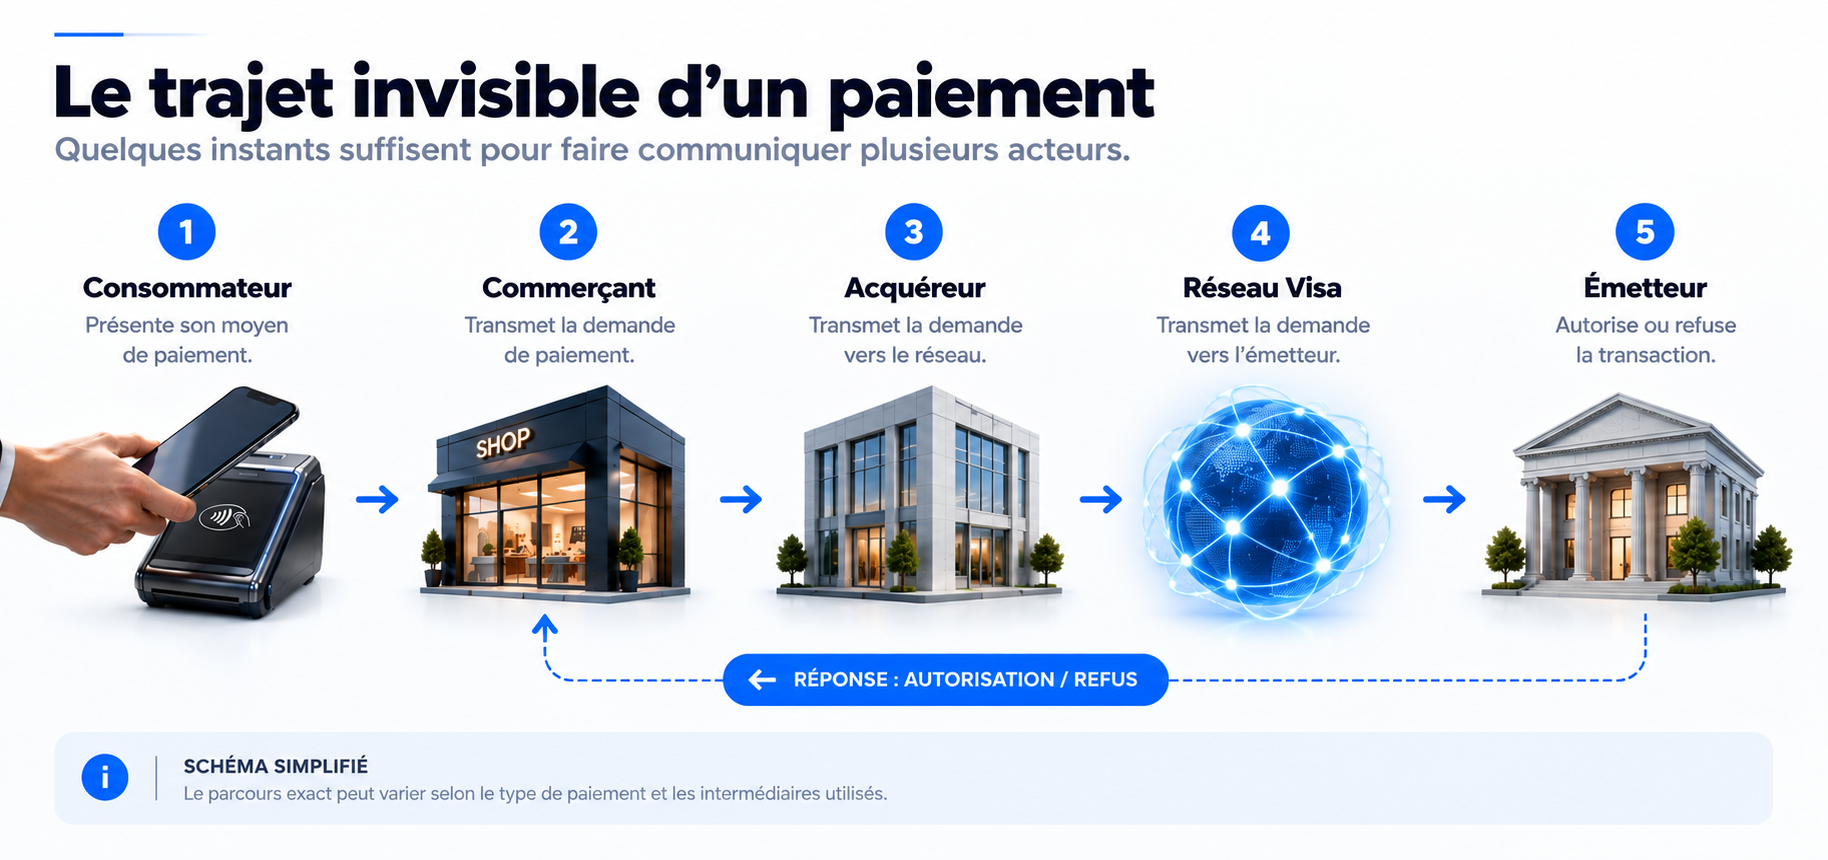
Le consommateur présente sa carte ou son téléphone, le terminal répond quelques secondes plus tard et la transaction est acceptée ou refusée.
Mais derrière ce geste très simple se trouve une infrastructure beaucoup plus complexe.
Le commerçant, son acquéreur, le réseau de paiement et la banque qui a émis le moyen de paiement doivent pouvoir échanger les informations nécessaires à la transaction.
Visa occupe une position particulière au milieu de cette chaîne.
L’entreprise n’est généralement ni la banque du consommateur ni celle qui lui prête l’argent utilisé pour payer.
Elle fournit l’une des infrastructures qui permettent aux différents participants du système de paiement de communiquer à très grande échelle.
C’est cette position qui a transformé Visa en une infrastructure presque invisible du commerce mondial.
Visa ne prête pas l’argent du paiement
L’une des confusions les plus fréquentes consiste à considérer Visa comme une banque.
Son rôle est différent.
Lorsqu’un consommateur utilise un moyen de paiement Visa, l’argent provient généralement d’un compte ou d’une ligne de crédit fournie par une institution financière.
Cette institution est l’émetteur.
Du côté du commerçant intervient notamment l’acquéreur, qui participe à l’acheminement de la transaction depuis le point de vente.
Entre ces différents acteurs se trouve le réseau Visa.
Son infrastructure permet notamment de transmettre et de traiter les informations nécessaires au paiement.
La décision d’autoriser ou de refuser la transaction revient à l’émetteur selon les informations disponibles et ses propres règles.
Visa n’a donc pas besoin de financer directement l’achat pour jouer un rôle central dans son exécution.
Elle fournit l’infrastructure qui permet à plusieurs acteurs distincts de fonctionner ensemble.
Un réseau devenu gigantesque
La valeur d’une infrastructure de paiement dépend en partie de sa capacité à fonctionner à très grande échelle.
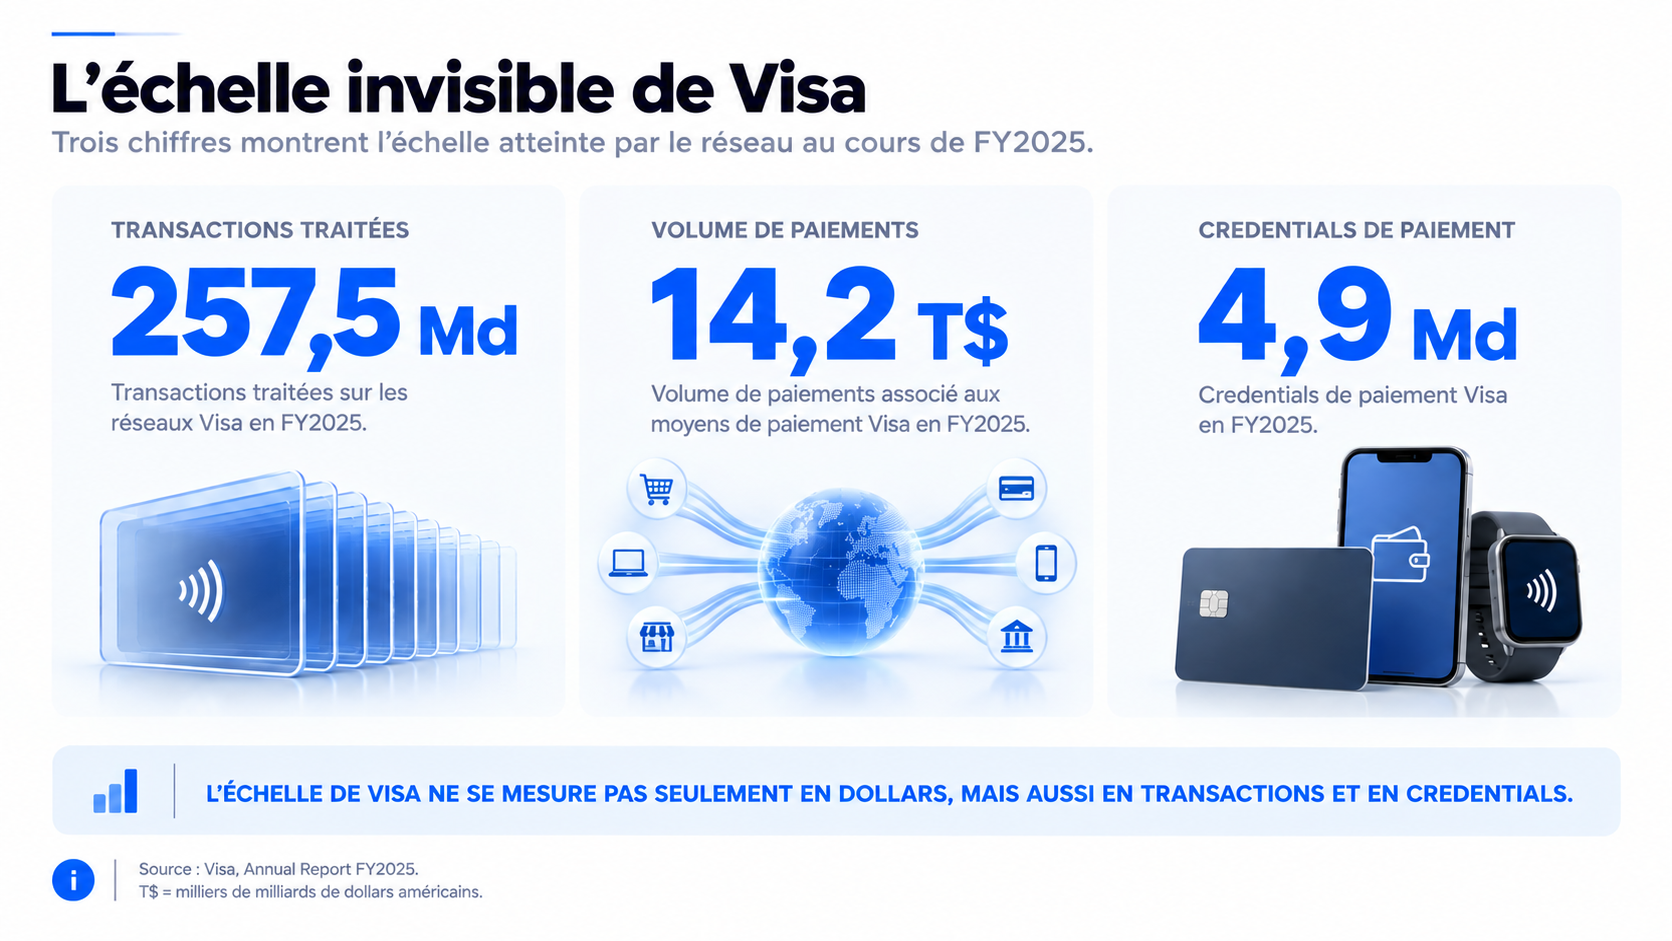
Sur son exercice 2025, Visa indique avoir traité 257,5 milliards de transactions sur ses réseaux.
Le volume de paiements associé aux moyens de paiement Visa a atteint environ 14,2 milliers de milliards de dollars sur l’exercice clos au 30 septembre 2025.
À titre d’échelle supplémentaire, Visa faisait également état de 4,9 milliards de payment credentials, avec une mesure arrêtée au 30 juin 2025.
Ces trois chiffres ne mesurent pas la même chose.
Les transactions traitées représentent une activité du réseau.
Le volume de paiements mesure la valeur des paiements associés aux moyens de paiement Visa.
Les payment credentials représentent quant à eux l’étendue des moyens de paiement pouvant utiliser l’écosystème Visa.
Pris ensemble, ils montrent l’échelle physique et numérique atteinte par cette infrastructure.
Pourquoi un réseau commun a autant de valeur
L’échelle ne se limite pas au nombre de transactions.
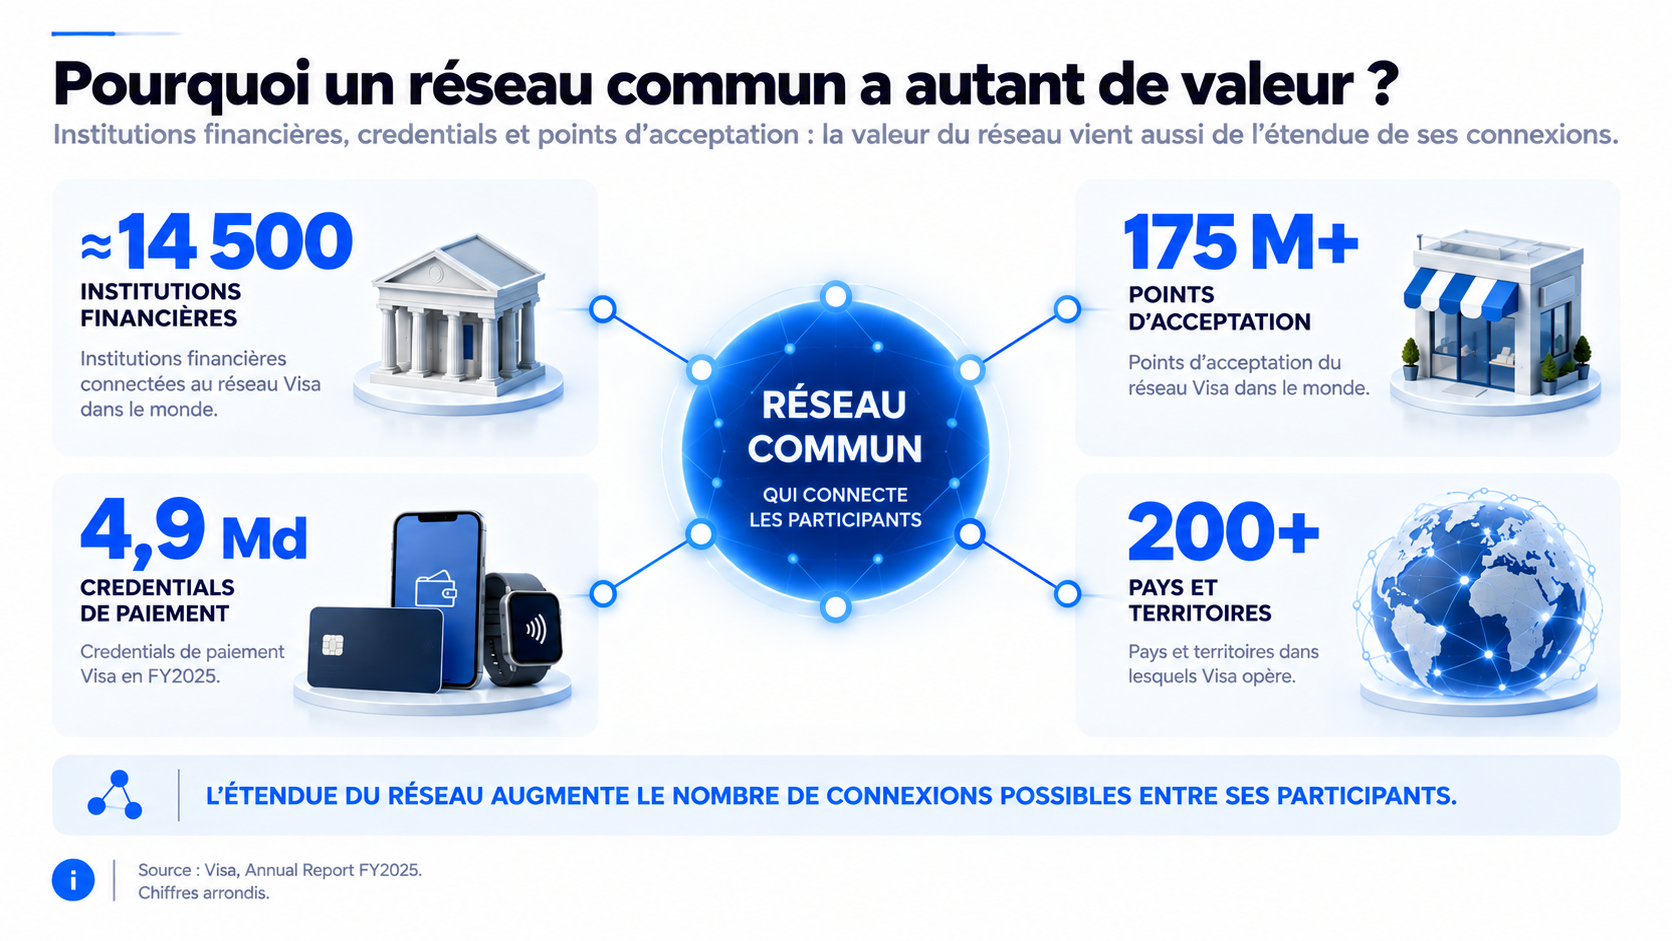
Visa indique travailler avec près de 14 500 institutions financières et opérer dans plus de 200 pays et territoires.
L’entreprise fait également état de plus de 175 millions de merchant locations dans le monde.
Ces dimensions donnent au réseau une caractéristique essentielle : un très grand nombre de participants peuvent utiliser une infrastructure commune.
Une institution financière n’a pas besoin de construire une connexion spécifique avec chaque commerçant susceptible d’accepter un moyen de paiement.
De la même manière, un commerçant peut accepter des moyens de paiement émis par de nombreuses institutions sans établir une relation technique indépendante avec chacune d’elles.
Le réseau fournit une couche commune entre ces participants.
À mesure que son empreinte s’étend, le nombre de connexions potentielles entre institutions financières, moyens de paiement et points d’acceptation augmente.
C’est l’une des raisons pour lesquelles l’échelle d’un réseau de paiement peut devenir un avantage difficile à reproduire rapidement.
Il ne suffit pas de développer une technologie capable de transmettre une transaction.
Il faut également réunir un très grand nombre de participants autour de cette infrastructure.
Visa ne conserve pas l’argent qui transite par le système
Les volumes associés au réseau peuvent donner une impression trompeuse du modèle économique de Visa.
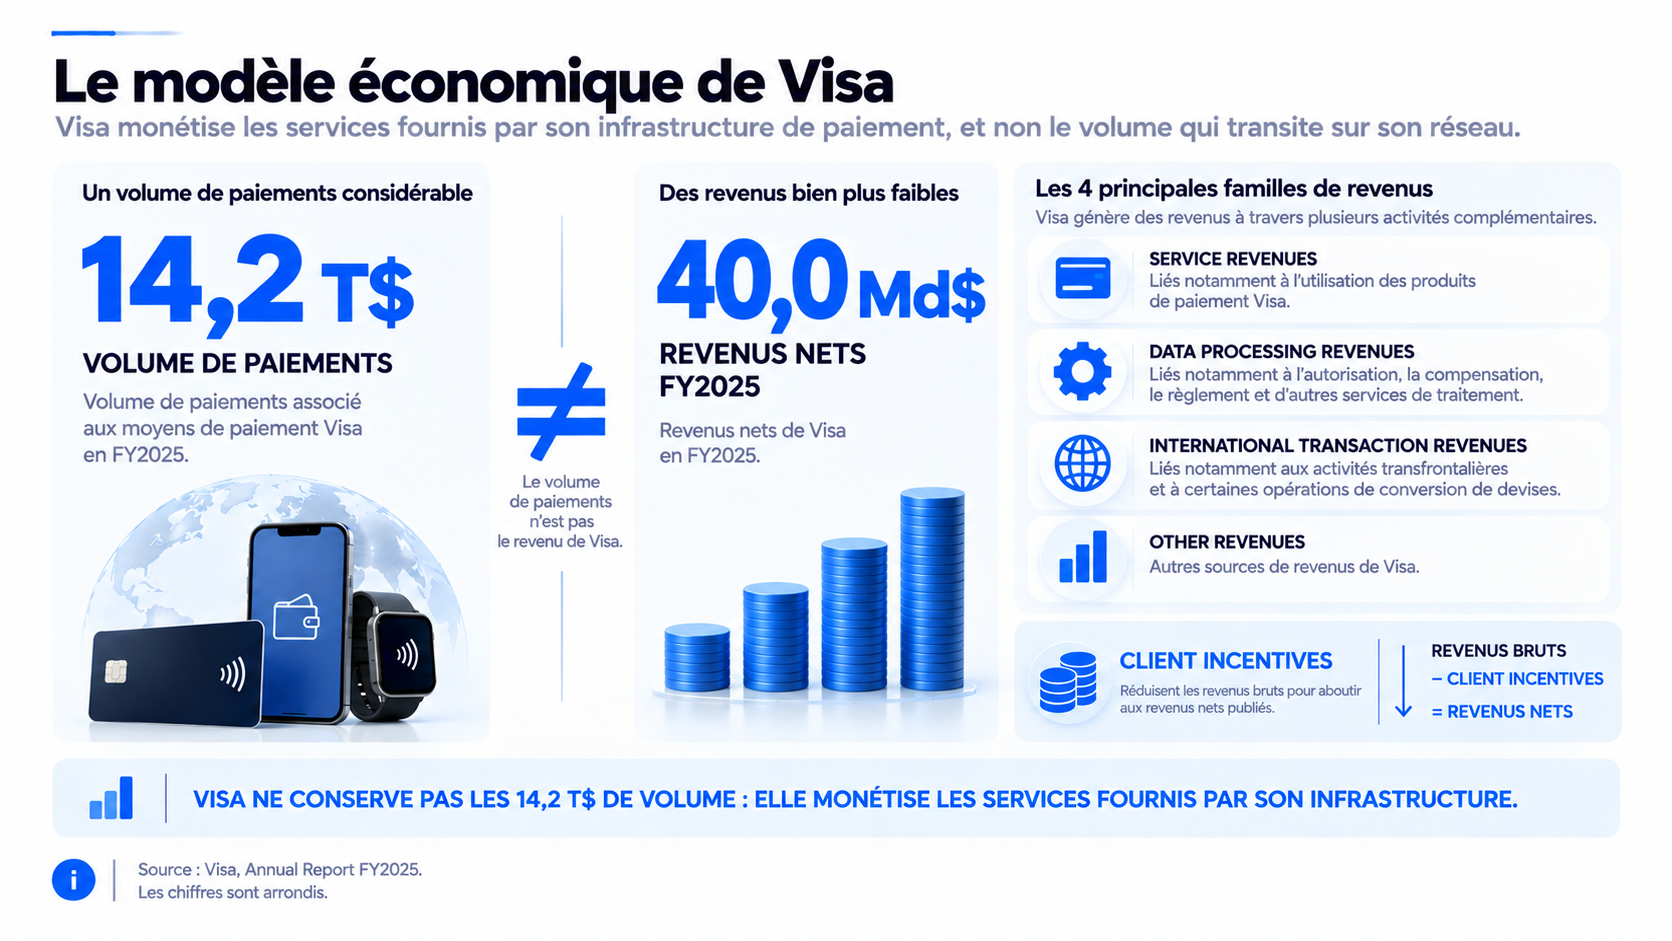
En FY2025, le volume de paiements associé aux moyens de paiement Visa a atteint environ 14,2 milliers de milliards de dollars.
Cela ne signifie évidemment pas que Visa a encaissé 14,2 milliers de milliards de dollars de revenus.
Ses revenus nets pour l’exercice 2025 se sont élevés à 40,0 milliards de dollars.
La différence est fondamentale.
Visa monétise les services fournis par son infrastructure plutôt que de conserver la valeur totale des paiements qui utilisent son écosystème.
Ses revenus sont répartis entre plusieurs grandes catégories.
Les service revenues sont notamment liés à l’utilisation des produits de paiement Visa.
Les data processing revenues proviennent notamment de services liés à l’autorisation, à la compensation, au règlement et à d’autres activités de traitement.
Les international transaction revenues sont notamment liés aux activités transfrontalières et à certaines opérations de conversion de devises.
Visa génère également d’autres revenus.
À cela s’ajoute un élément important : les client incentives.
Sur l’exercice 2025, Visa a comptabilisé environ 15,8 milliards de dollars de client incentives.
Ils viennent réduire les revenus bruts pour aboutir aux revenus nets publiés.
Le modèle économique ne peut donc pas être résumé à un simple pourcentage prélevé uniformément sur chaque paiement.
Une infrastructure qui doit fonctionner en permanence
L’échelle du réseau crée également une exigence particulière.
Une infrastructure utilisée pour des paiements doit être disponible lorsque les consommateurs et les commerçants en ont besoin.
Le réseau doit pouvoir traiter simultanément un très grand nombre de demandes, connecter différents participants et transmettre les informations nécessaires avec suffisamment de rapidité pour que l’expérience reste presque invisible pour l’utilisateur.
Pour le consommateur, l’interaction peut durer quelques secondes.
Pour l’infrastructure située derrière cette interaction, la transaction implique pourtant plusieurs systèmes distincts.
Cette différence entre la simplicité apparente du paiement et la complexité de l’infrastructure constitue une partie essentielle du rôle de Visa.
Plus le réseau devient intégré aux usages quotidiens, moins son fonctionnement est visible pour ceux qui l’utilisent.
Pourquoi cette position est difficile à reproduire
Construire une technologie de paiement est une chose.
Construire un réseau utilisé à grande échelle par des milliers d’institutions financières, des milliards de payment credentials et plus de 175 millions de merchant locations en est une autre.
La difficulté vient notamment de la coordination.
Pour qu’un réseau de paiement soit réellement utile, plusieurs catégories d’acteurs doivent pouvoir l’utiliser.
Il faut connecter les institutions qui émettent les moyens de paiement, celles qui servent les commerçants, les infrastructures de traitement et un nombre considérable de points d’acceptation.
Cette empreinte ne se construit pas uniquement avec du logiciel.
Elle repose également sur des relations commerciales, des standards techniques, des infrastructures opérationnelles et une présence internationale développés sur une longue période.
C’est ce qui transforme progressivement un réseau de paiement en infrastructure.
Sa valeur ne vient plus seulement de la technologie qu’il utilise.
Elle vient aussi du nombre d’acteurs qui sont déjà capables de fonctionner à travers lui.
À retenir
- Visa n’est généralement pas la banque qui prête directement l’argent utilisé par le consommateur lors d’un paiement.
- Son réseau permet aux différents participants d’échanger les informations nécessaires au traitement d’une transaction.
- Visa a traité 257,5 milliards de transactions sur ses réseaux en FY2025, tandis que son volume de paiements a atteint environ 14,2 milliers de milliards de dollars sur l’exercice clos au 30 septembre 2025.
- L’entreprise travaille avec près de 14 500 institutions financières, opère dans plus de 200 pays et territoires et fait état de plus de 175 millions de merchant locations.
- Le volume de paiements ne correspond pas aux revenus de Visa : l’entreprise a généré 40,0 milliards de dollars de revenus nets en FY2025 en monétisant les services fournis par son infrastructure.
Visa est devenue centrale dans le paiement mondial sans avoir besoin d’être la banque du consommateur ou le commerçant qui reçoit l’argent.
Sa position vient de l’infrastructure située entre ces acteurs.
À chaque transaction, plusieurs participants doivent pouvoir communiquer rapidement à travers un système commun.
À l’échelle de centaines de milliards de transactions, de milliers d’institutions financières et de millions de points d’acceptation, cette fonction devient difficile à remplacer.
C’est précisément ce qui rend Visa si peu visible pour l’utilisateur final et, en même temps, si profondément intégrée au fonctionnement du paiement mondial.
Sources
Cette analyse s’appuie principalement sur les publications financières et réglementaires de Visa, notamment son rapport annuel FY2025 et son Form 10-K déposé auprès de la SEC. Ces documents permettent de vérifier les principales données utilisées concernant l’activité du réseau, son échelle et le modèle économique de l’entreprise.
- Visa — Fiscal 2025 Annual Report. s29.q4cdn.com (page officielle : annualreport.visa.com). Transactions processed, payments volume, payment credentials, financial institutions, merchant locations, countries and territories, net revenue.
- Visa Inc. — Form 10-K FY2025 — U.S. Securities and Exchange Commission. sec.gov. Transactions processed, net revenue, catégories de revenus (service, data processing, international transaction et other revenues), client incentives.