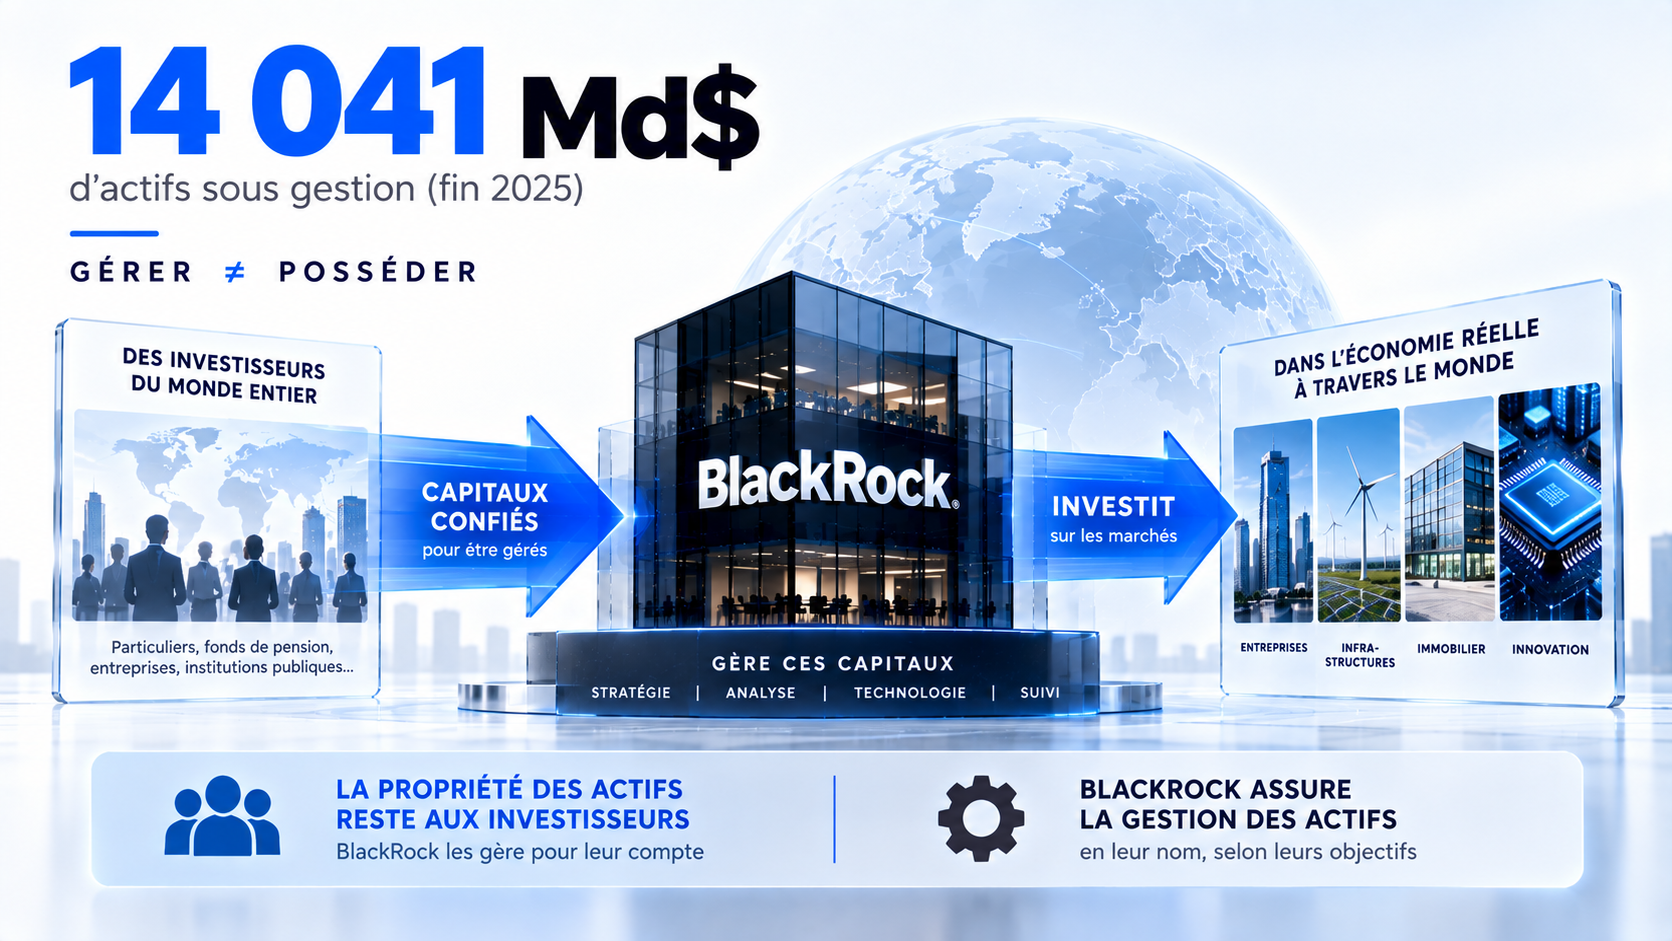
À la fin de 2025, BlackRock gérait 14 041 milliards de dollars d’actifs.
Un montant gigantesque.
Mais aussi l’un des chiffres les plus mal compris de la finance.
Car ces 14 000 milliards n’appartiennent pas à BlackRock.
Ils correspondent aux actifs que des particuliers, fonds de pension, assureurs, entreprises, institutions publiques et autres investisseurs lui confient à travers des fonds, ETF ou mandats de gestion.
BlackRock ne possède donc pas cette fortune.
Elle est rémunérée pour la gérer.
La distinction est fondamentale.
Elle déplace immédiatement la question.
Le véritable sujet n’est pas de savoir comment BlackRock a accumulé 14 000 milliards de dollars.
C’est de comprendre comment une entreprise qui ne possède pas cet argent est devenue aussi présente dans la manière dont il est investi.
Tout commence par une mécanique relativement simple
Le premier moteur économique de BlackRock ressemble à celui de n’importe quel grand gestionnaire d’actifs.
Des clients lui confient des capitaux.
BlackRock les investit selon une stratégie déterminée.
Et elle prélève des commissions.
Le pourcentage peut être faible. Mais lorsqu’il s’applique à plusieurs milliers de milliards de dollars, la mécanique change d’échelle.
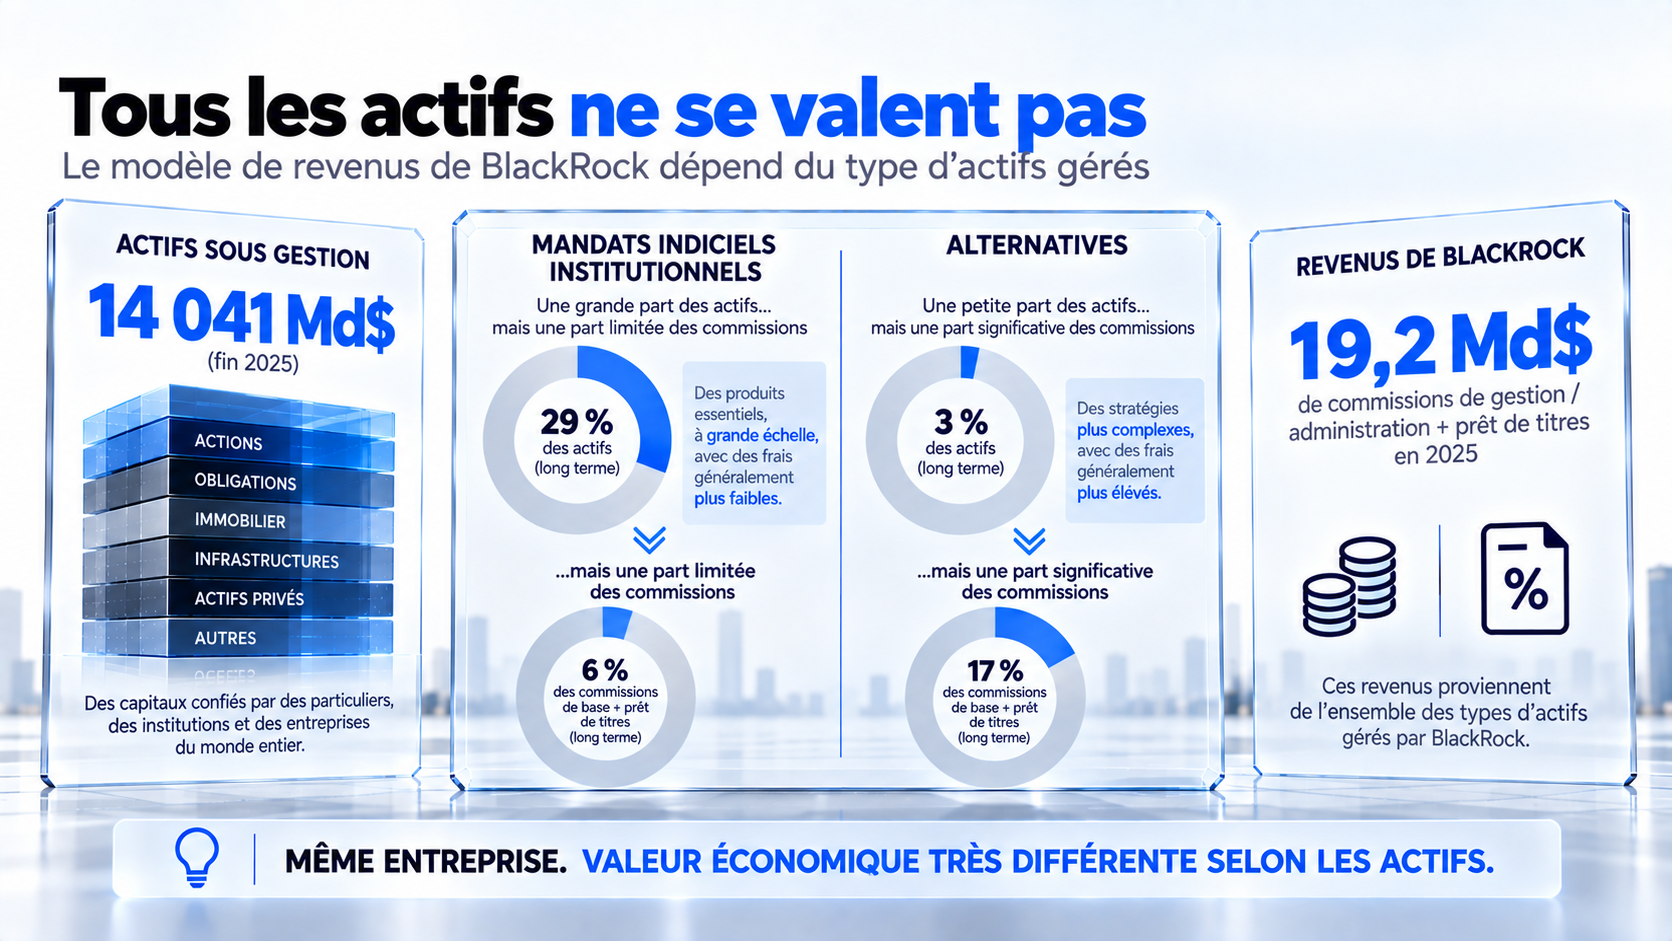
En 2025, les commissions de gestion et d’administration ainsi que les revenus liés au prêt de titres ont généré 19,2 milliards de dollars.
Les commissions de performance ont ajouté environ 1,4 milliard.
Mais tous les dollars gérés ne se valent pas.
Les mandats indiciels institutionnels représentaient par exemple 29 % des actifs long terme de BlackRock en 2025, mais seulement 6 % des commissions de base et revenus de prêt de titres long terme.
Les alternatives présentaient presque le phénomène inverse :
3 % des actifs, mais 17 % de ces revenus.
Autrement dit :
le volume crée l’échelle, mais le type d’actif détermine une partie de sa valeur économique.
L’acquisition qui a changé l’échelle de BlackRock
Un événement a profondément accéléré cette mécanique.
En 2009, BlackRock fusionne avec Barclays Global Investors, ou BGI.
À la fin de l’année, le nouvel ensemble gère environ 3 346 milliards de dollars, contre 1 307 milliards pour BlackRock un an auparavant.
BGI apporte notamment une immense activité indicielle et iShares, sa plateforme d’ETF.
Après l’opération, 50 % des actifs de BlackRock sont investis dans des produits indiciels.
Cette acquisition place BlackRock au cœur d’une transformation majeure de l’investissement.
Un ETF permet notamment à un investisseur d’obtenir en une seule transaction une exposition à un panier d’actifs ou à un indice.
Les frais peuvent être extrêmement faibles.
Cela pourrait sembler être un mauvais modèle économique.
Mais iShares repose sur une autre logique :
des frais faibles appliqués à des volumes gigantesques.
En 2025 encore, les ETF de BlackRock ont enregistré 289 milliards de dollars de collecte nette en actions et 175 milliards en obligations.
L’avantage de BlackRock n’est donc plus seulement de savoir gérer des portefeuilles.
C’est aussi de disposer d’une immense infrastructure de produits et de distribution permettant aux capitaux d’accéder aux marchés.
Mais l’échelle possède une limite
Plus l’investissement indiciel s’est développé, plus les frais sont devenus compétitifs.
C’est le paradoxe du modèle.
BlackRock peut gérer davantage d’argent sans que ses revenus progressent dans les mêmes proportions.
Le groupe a donc intérêt à conserver l’immense échelle de ses activités indicielle et ETF tout en développant des métiers où la valeur créée ne dépend pas uniquement du montant des actifs gérés.
Et l’un de ces métiers était déjà présent à l’intérieur de l’entreprise.
Il s’appelait Aladdin.
Aladdin transforme BlackRock en fournisseur de technologie
À l’origine, Aladdin répond à un besoin interne : analyser les portefeuilles, centraliser l’information et mieux mesurer les risques.
Mais BlackRock finit par transformer cette infrastructure en produit.
Aujourd’hui, Aladdin est utilisé non seulement par BlackRock, mais également par des gestionnaires d’actifs, assureurs, banques, fonds de pension et autres institutions.
BlackRock occupe alors deux positions différentes.
Elle gère des investissements pour ses clients.
Mais elle fournit aussi une partie de la technologie utilisée par d’autres institutions pour gérer les leurs.
Et le modèle économique change avec elle.
En 2025, les services technologiques et abonnements de BlackRock ont généré environ 2 milliards de dollars de revenus, contre 1,6 milliard en 2024.
Cette hausse reflète notamment la demande pour Aladdin ainsi que l’intégration de Preqin.
La valeur annuelle des contrats technologiques a progressé de 16 % organiquement.
Deux moteurs apparaissent alors côte à côte :
- ACTIFS → commissions
- TECHNOLOGIE → abonnements et contrats
Aladdin reste beaucoup plus petit que l’activité de gestion d’actifs.
Mais il modifie la nature même de BlackRock.
L’entreprise ne fournit plus seulement des produits financiers.
Elle vend également l’infrastructure permettant de travailler avec ces produits.
BlackRock ajoute maintenant une nouvelle couche
La transformation s’est encore accélérée entre 2024 et 2025.
BlackRock a d’abord acquis Global Infrastructure Partners, renforçant considérablement ses capacités dans les infrastructures.
Puis elle a finalisé en mars 2025 l’acquisition de Preqin, pour environ 3,2 milliards de dollars.
Preqin apporte quelque chose de différent : des données, benchmarks et outils d’analyse consacrés aux marchés privés.
BlackRock prévoit progressivement d’intégrer ces données et outils à Aladdin et eFront, sa technologie spécialisée dans les investissements alternatifs.
En juillet 2025, une autre acquisition est finalisée : HPS Investment Partners.
Elle ajoute 165 milliards de dollars d’actifs clients, dont 118 milliards d’actifs générant des commissions, et renforce BlackRock dans le crédit privé.
Pris séparément, ces rachats pourraient sembler dispersés.
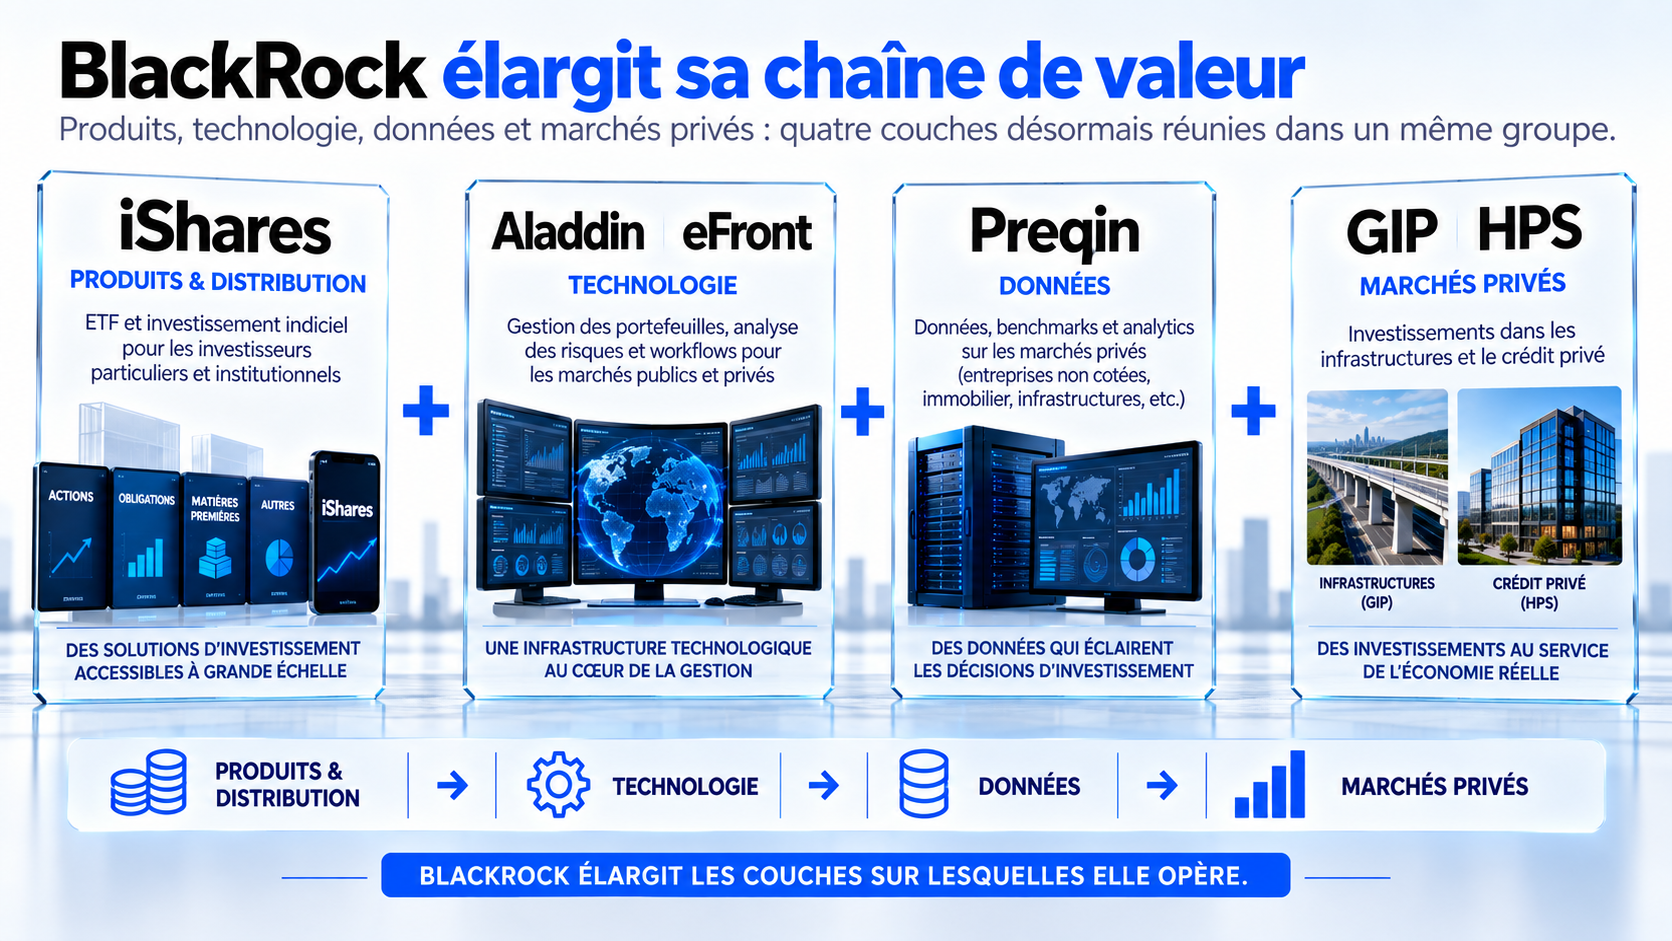
Ensemble, ils dessinent pourtant une architecture :
- iShares → produits et distribution
- Aladdin + eFront → technologie
- Preqin → données
- GIP + HPS → marchés privés
BlackRock cherche ainsi à relier plusieurs étapes autrefois plus séparées : investir, administrer, analyser et mesurer des portefeuilles mêlant actifs publics et privés.
Pourquoi les marchés privés deviennent essentiels
Cette évolution répond aussi à une limite du modèle historique.
Dans les marchés publics, de nombreux produits sont standardisés, liquides et soumis à une forte pression tarifaire.
Les marchés privés sont différents.
Infrastructure, crédit privé, immobilier ou private equity nécessitent davantage de sélection, de données et d’expertise.
Et ils peuvent générer des commissions plus importantes relativement aux capitaux gérés.
À la fin de 2025, BlackRock gérait environ 323 milliards de dollars dans les marchés privés.
Le groupe disposait également d’environ 91 milliards de dollars d’engagements clients encore non investis et ne générant pas encore de frais.
Son ambition déclarée : lever 400 milliards de dollars dans les marchés privés d’ici 2030.
Mais l’enjeu dépasse le montant collecté.
Un investisseur institutionnel peut posséder simultanément des actions cotées, des obligations, des infrastructures, du crédit privé et d’autres actifs non cotés.
Plus ces univers se mélangent, plus il devient utile de disposer d’une vision commune du portefeuille.
C’est précisément là que la stratégie devient cohérente :
les investissements avec GIP et HPS, la technologie avec Aladdin et eFront, puis les données avec Preqin.
BlackRock ne cherche donc plus seulement à augmenter ses actifs sous gestion.
Elle cherche à être présente sur davantage de couches nécessaires pour les gérer.
Une position centrale ne signifie pas une position invulnérable
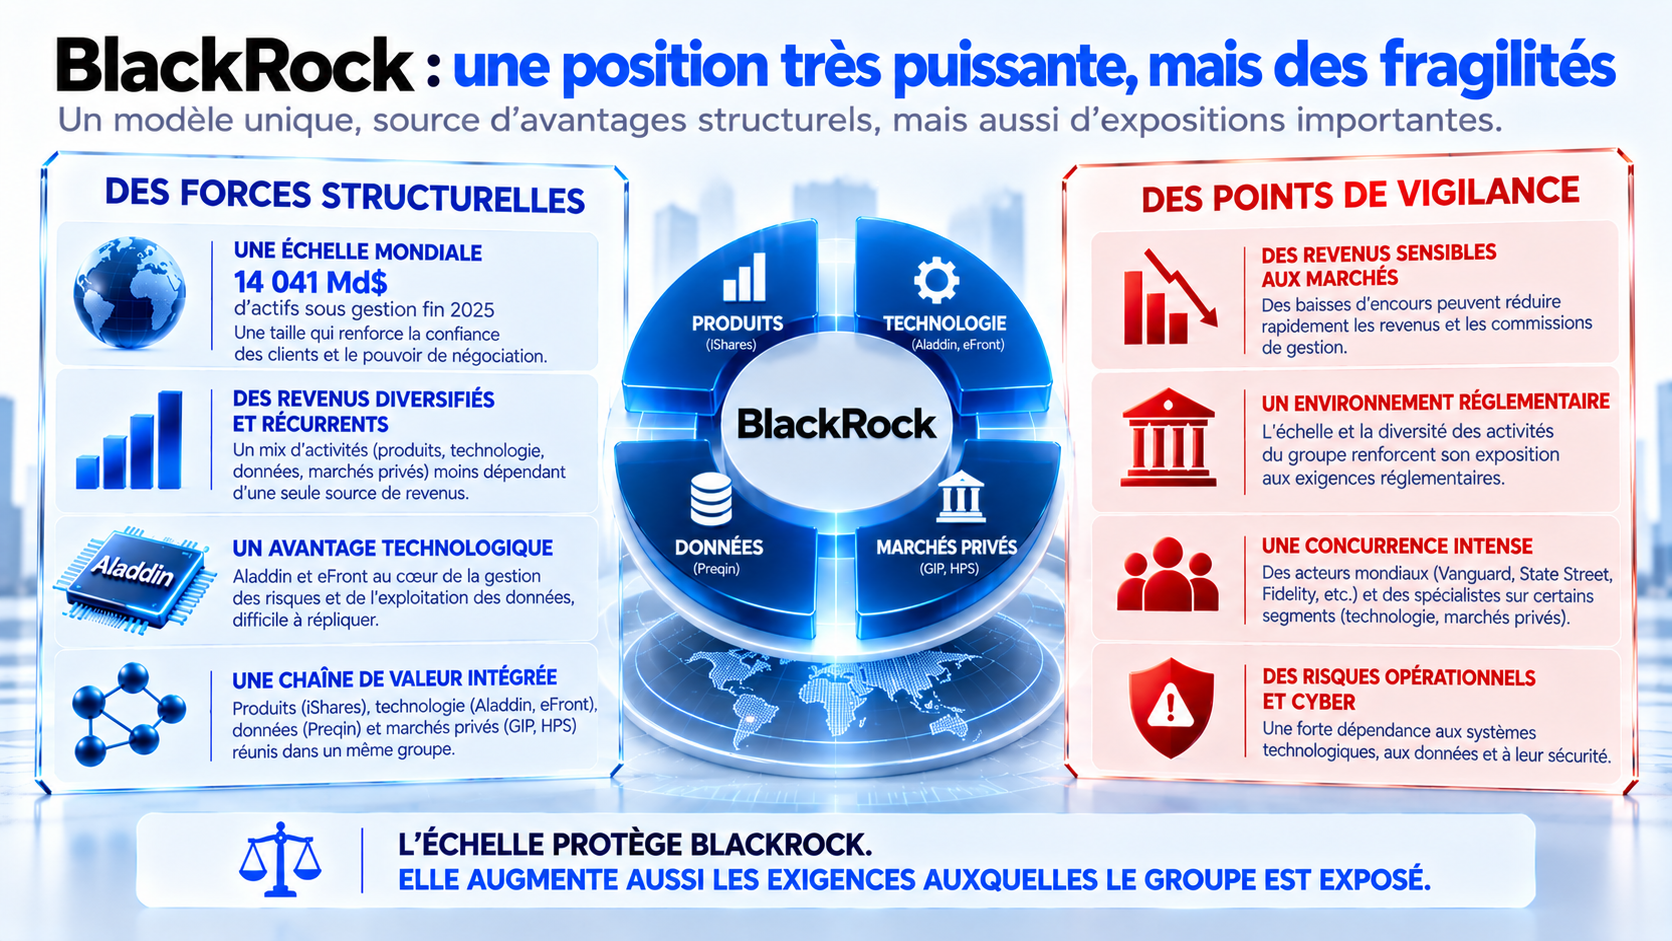
Cette architecture donne à BlackRock une position considérable.
Mais elle ne transforme pas l’entreprise en système autonome.
Une grande partie de son activité reste directement exposée aux marchés financiers.
Lorsque les marchés progressent, la valeur des actifs gérés peut augmenter et soutenir les commissions.
Lorsqu’ils chutent, le mécanisme peut fonctionner dans l’autre sens.
La concurrence constitue une deuxième limite.
Dans les produits indiciels, elle maintient une forte pression sur les frais.
Dans les marchés privés, le potentiel économique est supérieur, mais les investissements sont généralement moins liquides et leur gestion plus complexe.
Enfin, BlackRock vient d’absorber plusieurs entreprises importantes.
GIP.
Preqin.
HPS.
Les réunir sous un même groupe ne signifie pas automatiquement que leurs technologies, données, équipes et relations clients formeront une plateforme parfaitement intégrée.
BlackRock présente justement leur combinaison comme l’un de ses grands axes stratégiques pour les prochaines années.
Ses objectifs pour 2030 prévoient notamment que 30 % ou plus de ses revenus proviennent des marchés privés et de la technologie.
C’est donc une ambition mesurable.
Pas encore un résultat acquis.
Le véritable produit de BlackRock est devenu plus large que ses fonds
Les 14 000 milliards de dollars attirent toute l’attention.
Mais ils ne racontent plus toute l’histoire.
BlackRock a d’abord construit son échelle dans la gestion d’actifs.
iShares a amplifié cette échelle grâce aux ETF et à l’investissement indiciel.
Aladdin a transformé une technologie interne en infrastructure vendue à d’autres institutions.
GIP et HPS étendent désormais l’entreprise dans les marchés privés.
Preqin ajoute la donnée.
Ce qui émerge n’est donc pas une entreprise qui « possède la finance mondiale ».
C’est quelque chose de plus précis.
Une entreprise présente à plusieurs endroits où l’argent est investi, administré, analysé et mesuré.
Et c’est peut-être le paradoxe le plus intéressant de BlackRock :
sa puissance ne vient pas de la propriété des 14 000 milliards de dollars.
Elle vient de la place que l’entreprise a progressivement construite autour de leur gestion.
À retenir
- BlackRock gérait 14 041 Md$ fin 2025, mais ces actifs sont gérés pour ses clients : ils ne constituent pas la fortune propre de l’entreprise.
- L’acquisition de BGI en 2009 et iShares ont donné à BlackRock une échelle considérable dans l’investissement indiciel.
- Aladdin ajoute une activité technologique à la gestion d’actifs ; les services technologiques et abonnements ont généré environ 2 Md$ en 2025.
- Avec GIP, HPS et Preqin, BlackRock cherche désormais à combiner marchés publics, marchés privés, technologie et données.
Sources
Les données financières et opérationnelles proviennent des dépôts réglementaires et rapports annuels de BlackRock ; les informations sur les acquisitions proviennent des communiqués officiels de l’entreprise.
- BlackRock — Form 10-K 2025. sec.gov. Actifs sous gestion fin 2025, commissions, répartition des actifs et des revenus, technologie et abonnements, marchés privés, acquisitions de GIP, Preqin et HPS.
- BlackRock — Annual Report 2025. sec.gov. Rapport annuel 2025 : activité et orientations stratégiques du groupe.
- BlackRock — Annual Report 2009. ir.blackrock.com. Fusion avec Barclays Global Investors, actifs sous gestion et poids de l’investissement indiciel après l’opération.
- BlackRock — Acquisition de Preqin. ir.blackrock.com. Finalisation de l’acquisition de Preqin et intégration prévue de ses données avec Aladdin et eFront.
- BlackRock — Acquisition de HPS Investment Partners. ir.blackrock.com. Finalisation de l’acquisition de HPS Investment Partners en juillet 2025 et renforcement dans le crédit privé.